· Oppdatert
Komplett Bank vokser kraftig
Komplett Bank la fram et sterkt første kvartal i 2017, med utlån som var nesten doblet på ett år og et overskudd som var mer enn tredoblet. Banken var på det tidspunktet bare tre år gammel, og veksten kom fra et lite utgangspunkt — men den var ekte, og den holdt seg. Banken heter i dag Morrow Bank, og her er både tallene fra 2017 og det som skjedde etterpå.
Tallene er fra 2017
Denne artikkelen bygger på regnskapet for 2017, og både renter, produkter og eierskap er endret siden. Sjekk alltid dagens vilkår hos banken selv før du regner på noe.
Komplett Bank i 2017 – kort fortalt
Komplett Bank var en ren forbrukerbank som ga lån uten sikkerhet i bolig eller bil, og som i tillegg ga kredittkort — alt solgt digitalt og uten filialer. Banken startet driften i mars 2014, da den fikk banklisens av norske myndigheter, og kontoret lå på Lysaker utenfor Oslo.
Hovedproduktene var to. Fleksibelt Lån var et lån med rammekreditt, der du kunne bruke og betale tilbake som du ville, mens Komplett Bank MasterCard var et kredittkort rettet mot netthandel. I første kvartal 2017 vokste alt raskt: renteinntektene var mer enn doblet på ett år, overskuddet var mer enn tredoblet, og utlånene var nesten doblet. Veksten var reell nok, men den kom fra et lavt utgangspunkt, og det er verdt å ha med seg gjennom resten av tallene.
Hva tallene viste
Netto renteinntekt er bankens viktigste inntekt: det er renten kundene betaler inn, minus renten banken selv betaler ut. I første kvartal 2017 var denne 136,3 millioner kroner, noe som tilsvarte en vekst på 113 prosent på ett år.
Driftsresultatet før skatt var 69,6 millioner kroner, og overskuddet etter skatt var 52,0 millioner kroner — en vekst i overskuddet på 226 prosent. Egenkapitalavkastningen var 28 prosent på årsbasis, som er et høyt tall for en bank. Den sier hvor mye banken tjener på hver krone eierne har skutt inn, og den er dermed målet på om veksten faktisk lønner seg. Kostnadene utgjorde 17 prosent av inntektene når markedsføring holdes utenfor, og et så lavt forholdstall er nettopp det en bank uten filialer og skranker har å skryte av.
Slik vokste utlånene
Utlån er motoren i en forbrukerbank, ettersom jo mer banken låner ut, jo mer renter tjener den, og det var her den største endringen lå. Brutto utlån var 4 073 millioner kroner ved utgangen av mars 2017, en vekst på 98 prosent på ett år.
Netto utlån var 3 919 millioner kroner, og forskjellen mellom de to tallene er avsetninger for tap — banken regner altså med at noen lån ikke blir betalt. Innskudd fra kunder var 3 571 millioner kroner, og det er innskuddene som finansierer utlånene, mens balansen totalt var 4 496 millioner kroner. Egenkapitalen var 771 millioner kroner, og det er den bufferen som tar tapene: en bank må ha nok av den for å kunne vokse videre. Sammenhengen er det som styrer tempoet i en bank som denne, ettersom hver nye krone i utlån krever sin andel egenkapital bak seg. Uten påfyll stopper veksten av seg selv, uansett hvor mange kunder som vil låne.
Marginen var svært høy
Renteinntektene var 153,6 millioner kroner i kvartalet, mens rentekostnadene bare var 17,3 millioner kroner, så nesten alt ble igjen i banken. Grunnen er enkel nok: banken lånte inn billig fra innskuddskunder og lånte ut dyrt til lånekunder, og forskjellen mellom de to er hele forretningsmodellen.
Til gjengjeld tok banken stor risiko, ettersom lånene ikke hadde noen sikkerhet — slutter kunden å betale, er pengene tapt. Derfor var tapene også høye, og de utgjorde 32,5 millioner kroner i kvartalet, mot driftskostnader på 45,7 millioner. Tap på lån var altså en stor post, og den følger nesten alltid med rask vekst, fordi nye lån ikke rekker å vise seg gode. Et lån som er utbetalt for tre måneder siden, har rett og slett ikke hatt tid til å misligholdes, og en lånebok som vokser raskt vil derfor alltid se friskere ut enn den er.
Markedsføring var den største posten
Driftskostnadene på 45,7 millioner kroner dekker tre ting: lønn, vanlig drift og markedsføring. Direkte markedsføring alene kostet 20,1 millioner kroner, mens lønn og personal kostet 13,0 millioner, slik at markedsføring var den største enkeltposten i regnskapet.
Slik kjøper en ny bank vekst, for kundene kommer ikke av seg selv, og et ungt navn må annonsere for å bli valgt. Det sier også noe om risikoen: slutter banken å annonsere, stopper tilstrømmingen, og veksten var altså kjøpt snarere enn selvgående. Banken betalte 17,6 millioner kroner i skatt, og resultat per aksje ble 0,35 kroner.
Hvorfor banken vokste så fort
Forbrukslån var et marked i vekst i Norge, med høye renter og stor etterspørsel, og nye digitale banker tok andeler fra de store. Komplett Bank hadde ingen filialer, alt gikk gjennom nett og telefon, og det holdt kostnadene nede.
Banken hadde i tillegg et kjent navn i ryggen, ettersom Komplett er en stor nettbutikk i Norden, og samarbeidet ga banken billige kunder. Modellen var enkel nok — lave kostnader, høy rente og rask vekst — og den fungerte svært godt i 2017. Banken var også medlem av Bankenes sikringsfond, slik at innskudd opp til to millioner kroner var garantert, og det gjorde det trygt å sette penger inn.
Finland var første steg ut
Banken lanserte lån i Finland i første kvartal 2017, altså i samme kvartal som denne rapporten gjelder, og Finland ble dermed det første markedet utenfor Norge. Planen var å fortsette i Norden med Sverige som neste land, og lånene ble lansert der i første kvartal 2018.
Banken hadde norsk banklisens, og en slik lisens gjelder i hele EØS, slik at banken kunne selge i andre land uten å søke om ny lisens. Kredittkortene kom senere ut: Norge fikk kort allerede i 2015, mens Sverige og Finland fikk dem mot slutten av 2018. Banken solgte også varekreditt i butikk, noe som kom først i Norge høsten 2017 og ble solgt gjennom nettbutikkene til Komplett.
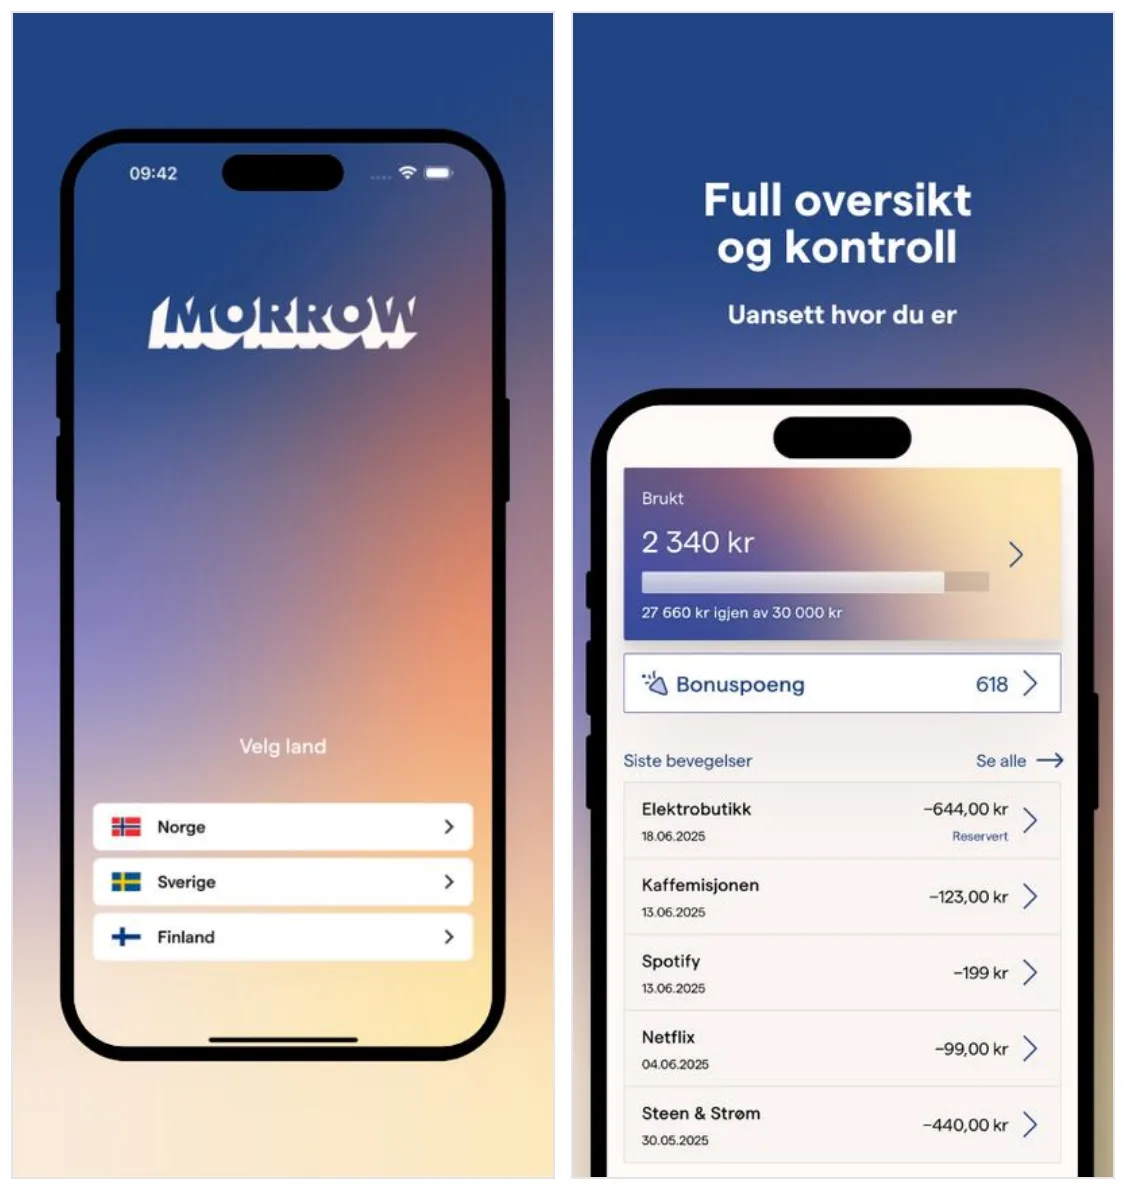
Utenlandssatsingen begynte i Finland i 2017. I dag velger kunden land i appen. Skjermbilde: morrowbank.no
Hvem som eide banken
Den største eieren var Canica Invest AS, som hadde 20 prosent av aksjene, og som også eide flertallet i Komplett Group — selskapet bak nettbutikken Komplett. Eierskapet gikk altså via Canica, og det er verdt å merke seg: banken bar navnet Komplett, men nettbutikken eide den ikke direkte.
Banken hadde likevel en tett avtale med Komplett Group, beskrevet som langsiktig og strategisk, og den ga banken både kunder og et kjent navn. Navnet var med andre ord verdt penger: en helt ny bank må bygge tillit selv, mens Komplett Bank fikk låne tillit fra dag én.
Børsnoteringen kom i november 2017
Banken var ikke børsnotert da kvartalet ble lagt fram, men det ble den samme høsten. Noteringen skjedde på Oslo Børs i november 2017, aksjen kom inn på hovedindeksen, og tickeren var KOMP.
En notering gir tilgang til mer kapital, og en bank i vekst trenger egenkapital, for uten den kan den ikke låne ut mer. Banken hentet inn friske penger samme år: innbetalt egenkapital i 2017 var 402 millioner kroner, og den la i tillegg ut et obligasjonslån på 400 millioner.
Slik endte hele 2017
Første kvartal var ikke et blaff, for hele året ble sterkt. Netto renteinntekter for 2017 ble 669,8 millioner kroner, en vekst på 80 prosent, og resultat før skatt ble 368,8 millioner kroner.
Overskuddet etter skatt ble 273,8 millioner kroner, altså mer enn en dobling, med en vekst på 112 prosent. Brutto utlån endte på 5 596 millioner kroner, veksten gjennom året var 68 prosent, og egenkapitalavkastningen ble 29 prosent. Veksttakten falt dermed gjennom året, fra 98 til 68 prosent på utlån, men den var fortsatt svært høy.
Reguleringen banken selv ventet
Myndighetene så også veksten i forbrukslån, den ble ansett som for rask, og nye regler var på vei. Finanstilsynet kom med retningslinjer for usikret kreditt, og banken skrev selv at reglene ville dempe markedet — det står i rapporten for første kvartal 2018.
Banken mente likevel at den sto godt rustet, og viste til spredningen mellom land og produkter, som gjør den mindre avhengig av ett enkelt marked. Det var en rimelig vurdering: veksten i Norge falt de neste årene, og utlandet ble desto viktigere for banken. Det er også den delen av historien som forklarer hvorfor banken finnes i dag, mens flere av bankene som vokste like fort i samme periode, ikke gjør det.
Fra Komplett Bank til Morrow Bank
Navnet Komplett Bank forsvant i 2023, da navneendringen ble registrert 25. april, og det nye navnet er Morrow Bank ASA. Aksjen fikk ny ticker samtidig, MOBA, og banken oppga ingen begrunnelse for navnebyttet.
Navnebyttet løsnet båndet til nettbutikken, slik at banken nå framstår som en egen merkevare framfor å bli solgt som Komplett sin bank. For kundene betydde det lite, ettersom avtaler og lån fulgte med videre — det er samme bank, med nytt navn.
Flyttingen til Stockholm
Banken flyttet ut av Norge i 2026: i januar det året ble den svensk, og aksjen ble notert på Nasdaq Stockholm. Selskapet heter nå Morrow Bank AB, med adresse Torsgatan 13 i Stockholm, og aksjen ble samtidig tatt av Oslo Børs.
Sverige er blitt bankens største marked, og regnskapet føres nå i svenske kroner, noe som gjør direkte sammenligning med 2017 vanskelig. Banken har også kjøpt opp andre selskaper — Qliro, Lunar, Moank og MedMera — og tre av dem var rene låneporteføljer. MedMera Bank ble overtatt 1. juli 2026 i det som var bankens største kjøp så langt, til en pris på 1,06 ganger bokført verdi.
Kredittkortet har fulgt banken siden 2015. I dag heter det Morrow. Foto: morrowbank.no
Slik ser banken ut i dag
Morrow Bank er fortsatt en forbrukerbank, den er heldigital og uten filialer, og den er til stede i Sverige, Finland og Norge. Brutto utlån var 18,0 milliarder svenske kroner i andre kvartal 2026, en vekst på 19 prosent på ett år.
Kjøpet av MedMera økte lånebøkene kraftig, og banken oppgir en økning på rundt 65 prosent, mens resultat per aksje var 0,31 svenske kroner. I Norge selger banken flere produkter — kredittkort, forbrukslån, refinansiering, sparing og forsikring — og forbrukslån gis fra 10 000 til 500 000 kroner. Sparekontoen ga 4,40 prosent fra første krone, oppgitt 1. september 2026, men renter endrer seg, så sjekk selv.
Banken er blitt langt mer effektiv siden 2017: kostnadene lå over 40 prosent av inntektene i 2022, mens de i 2025 var nede i rundt 25 prosent. Markedet for usikrede lån i Norden er stort, og banken anslår det til 600 milliarder svenske kroner, hvorav Morrow har rundt tre prosent.
Hva du bør ta med deg
Tallene over er et øyeblikksbilde fra 2017, de er historiske, og de sier ingenting om hva du bør gjøre nå. Sterk vekst i en bank er heller ikke et kvalitetsstempel — det betyr først og fremst at mange har tatt opp lån, og for banken er det bra.
Forbrukslån er dyre lån, og renten er høy nettopp fordi banken ikke har sikkerhet, så du bør alltid se på effektiv rente. Den tar med gebyrer og termingebyr, og er dermed det tallet du faktisk kan sammenligne mellom to tilbud, mens nominell rente bare forteller halve historien. To lån med samme nominelle rente kan koste svært ulikt når gebyrene legges oppå, og det er nettopp den forskjellen effektiv rente er laget for å fange opp. Refinansiering kan være fornuftig, ettersom du da samler flere dyre lån i ett, men det hjelper bare hvis renten faktisk blir lavere.
Hva 2017-tallene er verdt i dag
Kvartalet var svært sterkt, men veksten var likevel ikke uvanlig for tiden: flere nye forbrukerbanker vokste like fort, markedet var varmt, og reguleringen kom etterpå. Det som skiller denne banken, er det som kom etter — den tålte innstrammingen i Norge, den flyttet tyngdepunktet ut av landet, og derfor finnes den fortsatt, under et annet navn.
For deg som låntaker ligger poenget et helt annet sted. En bank i sterk vekst vil gjerne låne ut mer, men det gjør den ikke til et godt lån, og det er effektiv rente som avgjør regnestykket ditt — ikke fjorårets vekst.
Kort oppsummert
Komplett Bank doblet utlånene og tjente godt i 2017, og banken heter i dag Morrow Bank. Den er nå svensk, og regnskapet føres i svenske kroner.
Ofte stilte spørsmål
Hvor mye tjente Komplett Bank i første kvartal 2017?
Overskuddet etter skatt var 52,0 millioner kroner, mens resultat før skatt var 69,6 millioner kroner. Det er bankens egne IFRS-tall.
Hvem eide Komplett Bank i 2017?
Canica Invest AS var største eier med 20 prosent, og selskapet eide også flertallet i Komplett Group. Nettbutikken eide altså ikke banken direkte.
Når ble banken notert på Oslo Børs?
I november 2017, på hovedindeksen, med tickeren KOMP. Aksjen ble tatt av Oslo Børs igjen i januar 2026.
Når byttet Komplett Bank navn til Morrow Bank?
Navneendringen ble registrert 25. april 2023, og ny ticker ble MOBA. Banken oppga ingen begrunnelse for byttet.
Er tallene fra 2017 fortsatt aktuelle?
Nei, de gjelder regnskapet for 2017 og er historiske. Dagens tall føres i svenske kroner.
Hva tilbyr Morrow Bank i Norge i dag?
Kredittkort, forbrukslån, refinansiering, sparing og forsikring, der forbrukslån gis fra 10 000 til 500 000 kroner. Sjekk dagens renter hos banken selv.
Kilder
- Komplett Bank – kvartalsrapport Q1 2018 — lest 01.09.2026
- Komplett Bank – årsrapport 2018 — lest 01.09.2026
- Morrow Bank – navneendringen — lest 01.09.2026
- Morrow Bank – Why invest — lest 01.09.2026
- Morrow Bank – rapportarkivet — lest 01.09.2026
- morrowbank.no – produktene i Norge — lest 01.09.2026