· Oppdatert
Resurs Bank fusjonerer med yA Bank
Den 30. november 2018 ble den norske forbrukerbanken yA Bank slått sammen med sin svenske eier, Resurs Bank. Fra den dagen var det Resurs Bank som sto bak kortene og lånene til de norske kundene, mens den norske virksomheten ble drevet videre gjennom en filial i Norge.
Fusjonen var det siste steget i et kjøp som startet i 2015, og den fikk følger som først ble synlige mange år senere. Her får du hele historien: hvorfor bankene ble slått sammen, hva det betydde for kundene, og hvordan banken ser ut i dag.
Fusjonen er fra 2018
Fusjonen og tallene rundt den er fra 2018 og 2019, og både produkter, renter og eierskap er endret siden. Tallene fra i dag er hentet fra bankens egne sider i september 2026, men sjekk alltid det som gjelder hos Resurs Bank selv.
Fusjonen mellom Resurs og yA – kort fortalt
Resurs Bank er en svensk bank som lever av forbrukslån, kredittkort og betalingsløsninger for butikker, og den har kunder i Sverige, Danmark, Norge og Finland. I 2015 kjøpte banken hele yA Bank, som var en norsk nisjebank med rundt 100 000 kunder.
I tre år fungerte yA Bank som et eget datterselskap med egen banklisens i Norge. I 2018 bestemte styrene i de to bankene at yA Bank skulle tas opp i Resurs Bank, og fusjonen ble registrert i Sverige 30. november samme år. Etter det fantes yA Bank ikke lenger som eget selskap, men navnet yA levde videre som en merkevare for Resurs i Norge.
Merkevaren fikk leve i nesten sju år til. Høsten 2025 begynte Resurs å flytte yA-kundene over til sitt eget navn og sine egne systemer, og i dag møter du bare Resurs Bank når du går inn på nettsidene deres. Samtidig har selve banken fått nye eiere, og aksjen er tatt av børsen i Stockholm.
Hva skjedde 30. november 2018
Fusjonen ble gjennomført ved at Resurs Bank tok opp i seg yA Bank, og den ble rettskraftig da det svenske foretaksregisteret, Bolagsverket, registrerte den 30. november 2018. yA Bank ble dermed oppløst som selskap, og alle rettigheter og forpliktelser ble overført til Resurs Bank etter svensk og norsk lov.
For deg som kunde betydde det at avtalen din fortsatte som før, bare med en ny bank på motsatt side av bordet. Resurs Bank ble ny utsteder av kortene og lånene som yA Bank hadde gitt ut, og det var Resurs som fra da av var ansvarlig for dem. Den norske virksomheten ble drevet videre gjennom Resurs Banks norske filial, som i dag er registrert som Resurs Bank AB NUF.
En filial er en avdeling av en utenlandsk bank, og den har ikke egen banklisens i Norge. Den bruker i stedet lisensen til morbanken i Sverige, noe som er mulig fordi en banklisens fra ett land i EØS gjelder i hele EØS. Du merker sjelden forskjellen i hverdagen, men det er Sverige og ikke Norge som er bankens hjemland.
Hvem var yA Bank
yA Bank var en liten norsk bank som solgte forbrukslån, kredittkort, sparing og forsikring direkte til vanlige folk. Banken hadde rundt 100 000 kunder da Resurs kjøpte den, og i tillegg til banken hørte også selskapet MetaTech AS med i handelen.
Til sammen hadde yA Bank og MetaTech 47 ansatte da de ble solgt. Utlånene var på rundt 3 milliarder norske kroner, og det aller meste av dette var lån uten sikkerhet i bolig eller bil. Det er den typen lån som har høyest rente, fordi banken taper pengene hvis du slutter å betale.
For Resurs var yA Bank en måte å komme raskt inn i det norske markedet på. I stedet for å bygge opp en norsk kundemasse selv, kunne banken kjøpe en som allerede fantes, og samtidig få med seg et navn som norske kunder kjente fra før.
Kjøpet i 2015 ga Resurs et fotfeste i Norge
Resurs Bank sluttførte kjøpet av yA Bank 26. oktober 2015, og prisen var 1,57 milliarder norske kroner. Kjøpet ble betalt med penger banken allerede hadde og med nye aksjer for til sammen 1,25 milliarder svenske kroner.
Kjøpet gjorde Norge til Resurs sitt nest største marked. Før handelen utgjorde Norge 11 prosent av utlånene i konsernet, mens andelen etter kjøpet var 25 prosent, altså en fjerdedel av alle lånene banken hadde ute. Kapitaldekningen, som er målet på hvor mye egne penger en bank har bak utlånene sine, var rundt 15 prosent etter kjøpet.
Daværende toppsjef Kenneth Nilsson sa at kjøpet var i tråd med målet om å bli den ledende banken for forbrukerfinansiering i Norden. Han mente også at det styrket virksomheten i det norske markedet betydelig, og ut fra andelen av utlånene er det lett å se hvorfor.
Hvorfor bankene ble slått sammen
Styrene i Resurs Bank og yA Bank godkjente en felles fusjonsplan 3. april 2018, og målet var at fusjonen skulle være på plass senest 31. desember samme år. Den ble altså gjennomført en måned før fristen, etter at de nødvendige tillatelsene var gitt.
Resurs ga flere grunner for sammenslåingen. Den skulle gjøre konsernet enklere, slik at det ble én bank i stedet for to, og den skulle gi bedre bruk av folk og kunnskap på tvers av landene. Den skulle også gjøre det mulig å selge flere produkter under Resurs-navnet i Norge, og den skulle gi bedre styring av kapital og likviditet.
Det siste punktet er det viktigste for å forstå hvorfor en bank gjør noe slikt. To banker må hver for seg holde av egne buffere med kapital og likvide midler, mens én bank kan samle dem. Det frigjør penger som ellers ville ligget stille, og de pengene kan brukes til å låne ut mer.
Hva fusjonen betydde for kapitalen
Da fusjonsplanen ble lagt fram i april 2018, regnet Resurs med at kapitalkravet fra myndighetene ville falle med 0,6 prosentpoeng. Det tilsvarte rundt 160 millioner svenske kroner som banken ikke lenger måtte holde av. I tillegg ville kapitaldekningen bli styrket med 0,3 prosentpoeng, rundt 70 millioner svenske kroner, fordi banken fikk mindre risiko knyttet til valutakurser.
Da fusjonen var gjennomført i november, ble effekten enda større enn ventet. Resurs oppga da at kapitalkravet var redusert med rundt ett prosentpoeng, både fordi bufferkravene ble lavere og fordi det særskilte kravet fra tilsynet, det som kalles pilar 2, gikk ned.
Samme dag senket Resurs Holding sine egne mål for kapital. Målet for samlet kapitaldekning gikk fra over 15 prosent til over 14 prosent, mens målet for ren kjernekapital gikk fra over 12,5 prosent til over 11,5 prosent. Ren kjernekapital er den tryggeste delen av en banks egne midler, og det er den som tar tapene først.
Resurs Bank i tall rundt fusjonen
Ved utgangen av tredje kvartal 2018, like før fusjonen, hadde konsernet 783 ansatte og utlån på 27,5 milliarder svenske kroner. Resurs oppga da at banken hadde rundt 5,8 millioner kunder i Norden, og i tillegg til banken eide konsernet forsikringsselskapet Solid Försäkring.
Årsregnskapet for 2018 kom 5. februar 2019, og det viste en bank i vekst. Utlånene hadde økt til 28 milliarder svenske kroner, driftsinntektene var 3 437 millioner, en økning på 11 prosent, og driftsresultatet var 1 487 millioner, en økning på 6 prosent. Banken hadde da rundt 5,9 millioner privatkunder og 765 ansatte ved årsskiftet.
Styret foreslo et utbytte på 3,60 svenske kroner per aksje, som var 9 prosent mer enn året før. Banken skrev selv at den kunne legge fram sitt beste helårsresultat noensinne, og at den hadde nådd eller slått alle sine finansielle mål for året.
Nye regler for forbrukslån fra 2019
Bare to måneder etter fusjonen, 12. februar 2019, fastsatte Finansdepartementet en egen forskrift om forbrukslån. Den satte grenser som gjaldt alle banker som lånte ut penger uten sikkerhet i Norge, også den nye filialen til Resurs.
Forskriften hadde tre hovedkrav. Banken fikk ikke gi deg et forbrukslån hvis all gjelden din til sammen ble mer enn fem ganger årsinntekten din. Den måtte sjekke at du fortsatt kunne betale vanlige utgifter hvis renten steg med 5 prosentpoeng, og lånet måtte betales ned hver måned slik at det var nedbetalt innen fem år.
Reglene ble senere flyttet inn i den felles utlånsforskriften fra desember 2020. Der gjelder fortsatt grensen på fem ganger inntekten og kravet om nedbetaling over fem år, men du kan refinansiere et eksisterende lån hvis det nye lånet ikke er større og ikke koster mer. Andre forbrukerbanker merket de samme reglene, noe du kan lese mer om i saken om Komplett Bank, som i dag heter Morrow Bank.
Hva som skjedde med yA-navnet
Etter fusjonen var yA en merkevare som tilhørte Resurs Bank, og yA-kundene fortsatte å logge inn og betale som før. Det varte til høsten 2025, da Resurs begynte å legge ned yA som eget navn og samle alt under Resurs Bank.
Resurs skriver at banken bytter banksystem i Norge for å samle alle kundene i ett felles system, som en del av arbeidet med å forenkle og effektivisere driften. Alle tjenestene ble samlet på resursbank.no, og kundene fikk nye kontonumre og KID-numre. Flyttingen skjedde i flere runder, slik at sparekontoer, brukskontoer og lån ble flyttet hver for seg.
Sparekontoene ble flyttet først, fra 7. november til 10. november 2025, og ble da til Resurs sin Bufferkonto. Lønns- og brukskontoene i yA fulgte ikke med over, og de ble stengt helt 2. desember 2025.
Lånene kom sist, og de ble flyttet 12. januar eller 2. februar 2026, avhengig av hvilken type lån det var. Først da var alle de tidligere yA-kundene samlet i Resurs sitt eget system.
Hvis du var kunde i yA
Hadde du lønnskonto i yA, måtte du selv åpne en ny konto i en annen bank og flytte pengene innen 27. november 2025. Bankkortet som hørte til kontoen ble sperret 28. november, og samme dag stoppet både regningsbetaling og eFaktura. Penger som fortsatt lå på kontoen 11. februar 2026, ble flyttet automatisk til en Bufferkonto.
Sparekontoen fikk nytt navn og nye vilkår. Resurs lovet høyere rente, fri uttak og ingen bindingstid på Bufferkontoen, og rentene du hadde tjent i yA ble utbetalt 1. januar 2026. Ville du ikke være med over, måtte du avslutte kontoen og flytte pengene før klokka sju om morgenen 7. november 2025.
For lånekunder var den største endringen at AvtaleGiro forsvant. Du betaler i stedet med eFaktura eller i appen og nettbanken, og forfallsdato og månedsbeløp kunne ikke endres i starten. Ville du ikke flytte lånet til Resurs, måtte du si fra innen 11. januar 2026, og da måtte hele lånet betales tilbake innen to måneder.
Kredittkortet heter nå Resurs Gold
yA Bank solgte egne kredittkort da Resurs kjøpte banken, og kortene var en viktig del av det norske tilbudet. På resursbank.no finner du i dag bare ett kredittkort, Resurs Gold, og verken et yA-kort eller Supreme Card står oppført der.
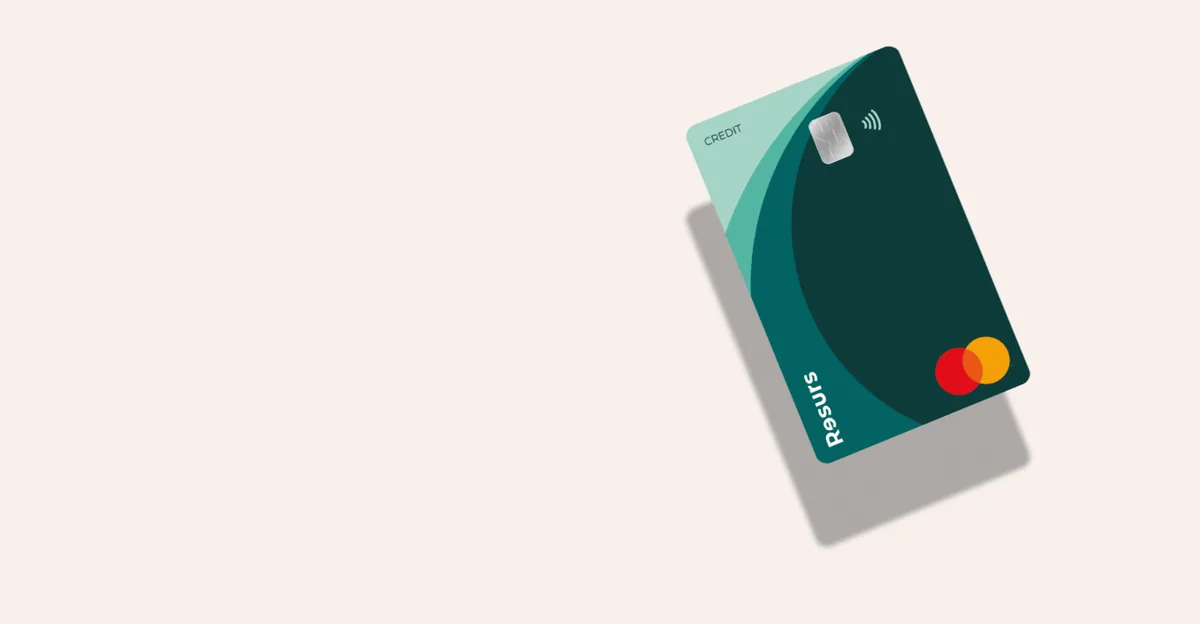
Resurs Gold har ingen årsavgift, og du får opptil 60 rentefrie dager på kjøp. Kredittgrensen er på inntil 75 000 kroner, og du kan dele opp et kjøp over seks måneder uten renter. Den nominelle renten er fra 18,80 til 23,70 prosent når du betaler over lengre tid.
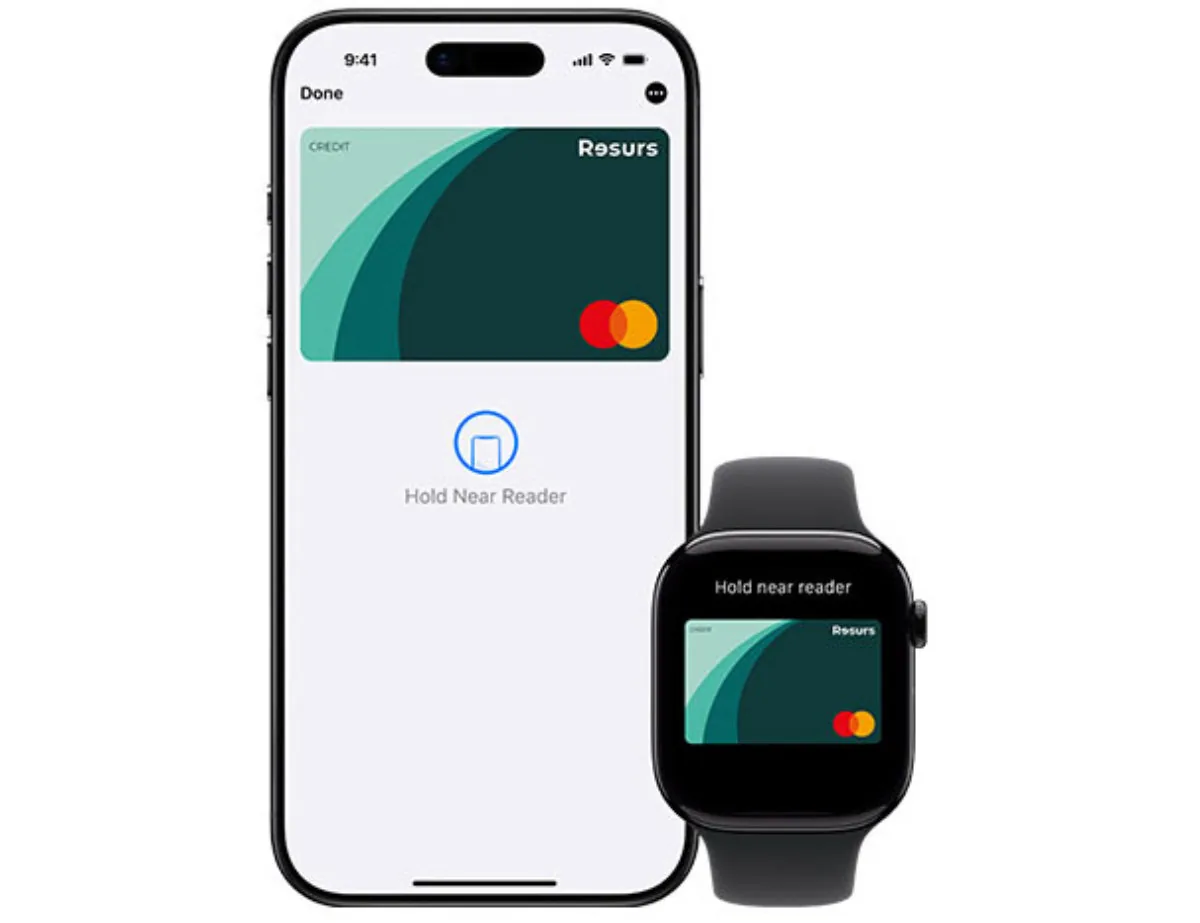
Bankens eget eksempel viser hva det koster å bruke kreditten, med en effektiv rente på 26,5 prosent. Låner du 15 000 kroner over 12 måneder, betaler du 2 460 kroner i kostnader og 17 460 kroner totalt. Kortet gir ett bonuspoeng per krone og 10 000 poeng når du blir godkjent. Det har også reiseforsikring for hele familien når du betaler minst halvparten av reisen med kortet. Du kan i tillegg legge kortet i mobilen og betale med blant annet Apple Pay og Google Pay.
Lån hos Resurs Bank i dag
Resurs Bank gir forbrukslån fra 25 000 til 400 000 kroner i Norge, og nedbetalingstiden er fra ett til tolv år. Vil du betale ned over mer enn fem år, må lånet brukes til å refinansiere annen gjeld, noe som følger av reglene om nedbetaling over fem år.
Den nominelle renten er fra 12,15 til 16,25 prosent, mens den effektive renten er oppgitt til inntil 31,61 prosent. Forskjellen mellom de to tallene er gebyrer og hvor ofte renten legges til, og det er den effektive renten du bør bruke når du sammenligner to lån. Du kan betale tilbake hele lånet før tiden uten å betale ekstra for det.
For å få lån må du være minst 23 år, ha en inntekt på minst 280 000 kroner i året og ikke ha betalingsanmerkninger. Du kan søke sammen med en annen person, og banken skriver at det gir bedre sikkerhet og kan gi deg bedre vilkår. Banken tilbyr også å samle flere dyre lån i ett, men det lønner seg bare hvis den samlede kostnaden faktisk blir lavere.
Derfor lønner det seg å sammenligne flere banker før du takker ja til et lån. Renten du får, settes ut fra din egen økonomi, så det samme lånebeløpet kan koste svært ulikt fra bank til bank. Når du legger tilbudene ved siden av hverandre, ser du den effektive renten og den totale kostnaden svart på hvitt, og du kan velge det billigste i stedet for det første du får. Et tilbud fra en annen bank gir deg dessuten noe å forhandle med. Vil du se hvordan Resurs Bank står seg mot andre långivere, finner du en gjennomgang av forbrukslån fra Resurs Bank hos forbrukslåno.no.
Nye eiere fra 2024
Resurs Holding, som eier Resurs Bank, var børsnotert i Stockholm i mange år. Det endret seg 17. juni 2024, da oppkjøpsfondet CVC og selskapet Waldakt la inn et bud på alle aksjene gjennom selskapet Ronneby UK Limited. Budet var på 23,50 svenske kroner per aksje, og styret i Resurs anbefalte aksjonærene å si ja.
Budperioden endte 7. oktober 2024, og da eide Ronneby litt over 87 prosent av aksjene. Kjøperne fortsatte å kjøpe, og 29. september 2025 passerte de 90 prosent. De siste aksjene som tok dem over grensen, ble kjøpt for 37 svenske kroner per aksje.
Med over 90 prosent kan en eier i Sverige kreve å få kjøpe resten av aksjene, og det var det Ronneby gjorde. Siste handelsdag for aksjen på Nasdaq Stockholm var 27. oktober 2025. Ronneby krevde å betale 30,07 svenske kroner per aksje for resten, og i mars 2026 fikk de gjenværende aksjonærene et forskudd på 30,63 kroner, der 56 øre var renter.
Resurs Bank i 2026
Banken er i dag større enn da fusjonen skjedde. Ved utgangen av juni 2026 var utlånene på 40 521 millioner svenske kroner, 4 prosent mer enn året før, og konsernet hadde 812 ansatte og rundt 6 millioner privatkunder i Norden.
Driftsinntektene for første halvår var 1 862 millioner svenske kroner, og driftsresultatet var 380 millioner, mot et underskudd på 15 millioner på samme tid året før. Tapene på utlån har gått ned fra 3,2 til 2,6 prosent av utlånene, og ren kjernekapital var 15,7 prosent, godt over målet banken satte i 2018.
I Norge er IKEA den siste store avtalen. Fra 27. august 2026 kan du betale med faktura med 30 dagers betalingsfrist eller dele opp betalingen over tre eller fire måneder når du handler på ikea.no. Toppsjef Magnus Fredin kalte avtalen en viktig milepæl for banken, og et bevis på at tilbudet deres holder mål.
Dette vet vi ikke ennå
Den endelige prisen for de siste aksjene er fortsatt ikke satt. Forskuddet i mars 2026 bygger på prisen Ronneby selv krevde, mens den endelige prisen skal avgjøres av en voldgiftsdomstol. Saken angår bare dem som eide aksjer, og den har ingen betydning for deg som er kunde.
Det er heller ikke kjent om Resurs vil lansere flere nye produkter i Norge. Banken lanserte kortet Resurs Family 21. september 2026, med blant annet inntil 1 prosent tilbake på kjøp, men foreløpig bare i Sverige.
Resurs oppgir heller ikke egne resultater for Norge i halvårsrapporten, bare for konsernet som helhet. Det betyr at du ikke kan lese ut av tallene hvor stor den norske delen av banken er i dag, eller om den har vokst siden yA-kundene ble flyttet over.
Fra yA til Resurs – der står saken nå
Fusjonen i 2018 så ut som en ren formalitet på papiret, fordi yA Bank allerede var eid av Resurs. For kundene endret den lite der og da, men den åpnet for det som kom sju år senere, da yA-navnet forsvant og alle kundene ble flyttet over til Resurs sine egne systemer.
Banken har gått gjennom mye siden 2018. Den har fått nye regler for forbrukslån, nye eiere og et nytt banksystem, og den har forlatt børsen. Likevel er den fortsatt den samme typen bank som kjøpte yA i 2015: en forbrukerbank som tjener penger på kredittkort, usikrede lån og delbetaling i butikk.
For deg som låner er det likegyldig hvem som eier banken, så lenge vilkårene er gode. Det som betyr noe, er den effektive renten og hva lånet koster totalt, og det er de tallene du bør sammenligne med andre banker før du bestemmer deg. Et kort uten årsavgift er billig bare hvis du betaler hele regningen innen fristen.
Ofte stilte spørsmål
Finnes yA Bank fortsatt?
Nei, yA Bank ble slått sammen med Resurs Bank 30. november 2018. Navnet yA ble brukt som merkevare til høsten 2025, men nå samles alt under Resurs Bank.
Hva skjedde med lønnskontoen min i yA?
Lønns- og brukskontoene ble stengt 2. desember 2025, og du måtte selv flytte pengene til en annen bank. Penger som lå igjen 11. februar 2026, ble flyttet til en Bufferkonto.
Hva skjedde med yA-kortet?
Resurs Gold er det eneste kredittkortet på resursbank.no i dag. Verken yA-kortet eller Supreme Card står oppført der.
Hvor mye kan jeg låne hos Resurs Bank?
Fra 25 000 til 400 000 kroner, med nedbetaling over ett til tolv år. Du må være minst 23 år og tjene minst 280 000 kroner i året.
Hvem eier Resurs Bank nå?
CVC og Waldakt, gjennom selskapet Ronneby UK Limited, som eier over 90 prosent av Resurs Holding. Aksjen ble tatt av Nasdaq Stockholm etter 27. oktober 2025.
Kilder
- Resurs Holding – kjøpet av yA Bank — lest 22.09.2026
- Resurs Holding – planen om fusjon — lest 22.09.2026
- Resurs Holding – nye kapitalmål etter fusjonen — lest 22.09.2026
- Resurs Holding – årsrapporten for 2018 — lest 22.09.2026
- Lovdata – forskriften om forbrukslån fra 2019 — lest 22.09.2026
- Lovdata – utlånsforskriften, kapittel 4 — lest 22.09.2026
- resursbank.no – yA blir til Resurs Bank — lest 22.09.2026
- resursbank.no – Kredittkort — lest 22.09.2026
- resursbank.no – Låne penger — lest 22.09.2026
- Resurs Holding – oppkjøpstilbudet — lest 22.09.2026
- Resurs Holding – tvangsinnløsning og avnotering — lest 22.09.2026
- Resurs Holding – halvårsrapporten for 2026 — lest 22.09.2026
- Resurs Holding – avtalen med IKEA Norge — lest 22.09.2026
- Resurs Holding – lanseringen av Resurs Family — lest 22.09.2026