SSB spår rentesmell 24. september – og fire kutt etterpå
Statistisk sentralbyrå la fram ny konjunkturrapport 15. september. Styringsrenta går trolig opp med 0,25 prosentpoeng. Da blir den 4,5 prosent før nyttår.
SSB tror det skjer på rentemøtet 24. september. Prisveksten er fortsatt klart over målet på 2 prosent. SSB ser ingen tegn til at den faller raskt nok.
Den gode nyheten står i samme rapport. SSB venter at inflasjonen nærmer seg målet i 2027. Da kutter Norges Bank renta fire ganger. Det skjer i 2027 og 2028.
Her går vi gjennom hva SSB sier. Vi ser på hva Norges Bank sa i august. Og vi viser hva det betyr for lommeboka di.
Renta og lommeboka – kort fortalt
SSB venter at Norges Bank hever renta i høst. Den går fra 4,25 til 4,5 prosent. Det skjer trolig på rentemøtet senere i september. Deretter venter SSB fire rentekutt i 2027 og 2028. Styringsrenta ender da på 3,5 prosent.
Norges Bank kaller 2,25 til 3,75 prosent et nøytralt nivå. 3,5 prosent ligger innenfor det. Inflasjonen var 3,3 prosent i august. Kjerneinflasjonen var 3,0 prosent. Kjerneinflasjon er prisvekst uten energivarer og avgiftsendringer.
SSB venter at begge faller fra nær 3 prosent. Mot slutten av 2029 blir de rundt 2 prosent. Husleiene utgjør rundt en fjerdedel av konsumprisindeksen. De er grunnen til at nedgangen går sakte.
Lønnsveksten anslås til 4,3 prosent i 2026. Prisveksten er nær 3 prosent. Dermed øker reallønna for tredje år på rad. Boligprisene ventes å stige rundt 3 prosent i år. Ledigheten er 4,6 prosent.
Norsk økonomi vokser nær trend fram til 2029. Trenden er drøyt 1,5 prosent.
Hva SSB venter for renta
Forsker Thomas von Brasch i SSB venter én økning til. “Vi regner derfor med én renteøkning til”, sier han. Så kan renta settes ned neste år.
Rapporten bruker informasjon fram til torsdag 10. september. Inflasjonen er klart over målet. SSB ser ikke at den faller på kort sikt.
SSB venter klart høyere prisvekst i september. Avgiftslettelsene på bensin og diesel opphørte 1. september. Internasjonale olje- og raffineringspriser har trukket drivstoffprisene opp. Begge deler slår inn i septembertallene.
De publiseres først etter rentemøtet. Etter økningen nærmer inflasjonen seg målet i 2027. Det gir grunnlag for kutt. SSB anslo også fire kutt i juni. Men kuttene kan komme noe senere enn de trodde sist.
Pengemarkedsrenta er den bankene bruker når de priser lån. Den ventes å bli 4,5 prosent i år. Neste år blir den 4,6 prosent. I 2028 faller den til 4,0 prosent. I 2029 blir den 3,8 prosent.
Bakgrunnen: fra varslede kutt til ny økning
For under et år siden pekte alt nedover. Norges Bank satte ned renta med 0,5 prosentpoeng i 2025. I januar 2026 varslet banken flere kutt. Pengemarkedsrenta falt fra 4,7 til 4,1 prosent i fjor. Renta på rammelån med pant i bolig ble 5,4 prosent.
Så kom inflasjonstallene for starten av 2026. De var uventet høye. I januar og mars var prisveksten 3,6 prosent. I mars varslet Norges Bank en mulig økning. I mai kom første økning, til 4,25 prosent.
Pengemarkedsrenta har steget igjen siden årsskiftet. Tidlig i september lå den på 4,6 prosent. Junirapporten anslo også én økning til.
Samtidig justerer SSB anslagene for norsk økonomi noe ned. Grunnen er svakere forbruk enn ventet i andre kvartal.
Hva Norges Bank sa i august
Norges Bank holdt renta uendret på 4,25 prosent 12. august. Sentralbanksjef Ida Wolden Bache sa at prisveksten falt i sommer. Den var lavere enn ventet.
Beslutningen var enstemmig. “Det er gledelig at prisveksten har avtatt”, sa Bache. Men den er “fortsatt for høy”. Derfor kan det “fortsatt bli nødvendig å heve renten”.
Prisveksten i juli var 3,0 prosent. Uten energi og avgiftsendringer var den 2,7 prosent. Det er fortsatt klart over målet. Kostnadsveksten i bedriftene holder seg oppe. Bruktboligprisene falt merkbart i juli.
Byggeaktiviteten er lav. Registrert ledighet var 2,1 prosent og lite endret. Komiteen mente det var for tidlig å konkludere. Utsiktene hadde ikke endret seg vesentlig siden juni. Renta framover avhenger av den økonomiske utviklingen.
Nye prognoser kommer med pengepolitisk rapport 3/26. Den legges fram 24. september.
Prisveksten som holder renta oppe
Konsumprisindeksen steg 3,3 prosent på tolv måneder i august. I juli var veksten 3,0 prosent. Tallene kom fra SSB 10. september.
Kjerneinflasjonen gikk fra 2,7 til 3,0 prosent. Hoppet skyldes en regneeffekt. Maksprisen i barnehage og SFO gikk ned i august 2025. Det trakk prisveksten ned med 0,4 prosentpoeng. Effekten varte i ett år.
I august i år faller den bort. Matvareprisene økte 1,7 prosent på tolv måneder i august. I juli var veksten 0,9 prosent. Mat holder fortsatt inflasjonen nede.
Strøm med nettleie steg 7,1 prosent. I juli var veksten 10,3 prosent. Flyreiser ble 7,6 prosent billigere. Forsikring og finansielle tjenester steg 7,9 prosent. Servering og overnatting steg 5,5 prosent.
Husleiene er den tyngste bremsen på veien ned. Nasjonalregnskapet ble revidert. Nå utgjør husleie en fjerdedel av konsumprisindeksen. Det gjelder både betalt og beregnet husleie. Husleiene vokser rundt 3,7 prosent i året.
Løpende leiekontrakter reguleres med prisveksten én gang i året. Reguleringen skjer med et etterslep. Derfor slår gammel prisvekst fortsatt inn i leia.
I desember kostet en euro rundt 11,80 kroner. Tidlig i september var kursen rundt 10,70. SSB har regnet på det med modellen KVARTS. Kronestyrkingen demper inflasjonen med rundt 0,8 prosentpoeng. Det gjelder både i år og neste år.
Hva det gjør med boliglånet ditt
Renta på rammelån med pant i bolig er 5,4 prosent. Det er snittet ved utgangen av andre kvartal 2026. Den har vært uendret siden nyttår. Innskuddsrenta steg fra 3,1 til 3,3 prosent.
SSB anslår rammelånsrenta til 5,4 prosent i 2026. I 2027 stiger den til 5,8 prosent. Først i 2028 faller den til 5,4. I 2029 blir den 5,1 prosent. Neste år blir altså dyrere enn i år.
Forklaringen ligger i tidspunktene. En økning i september slår inn for hele 2027. Kuttene kommer gradvis og delvis sent på året. Norges Banks utlånsrente til bankene er 5,25 prosent. Innskuddsrenta er 3,25 prosent etter beslutningen i august.
Har du 3 millioner kroner i lån? Da koster 0,25 prosentpoeng 7 500 kroner mer i året. Det er før skatt. Regnestykket er vårt, ikke SSBs. Det gjelder bare om banken følger styringsrenta fullt ut.
Realrenta etter skatt er det lånet faktisk koster. Da trekker du fra prisveksten og skattefradraget. Den anslås til 1,0 prosent i 2026. I 2027 blir den 1,2 prosent.
Lønna vokser mer enn prisene
SSB anslår lønnsveksten til 4,3 prosent i 2026. I 2025 var den 4,9 prosent. Anslaget er 0,1 prosentpoeng lavere enn i juni. Prisveksten er nær 3 prosent. Det gir reallønnsvekst for tredje år på rad.
Kjøpekraften falt i 2022 og 2023. “Husholdningenes kjøpekraft fortsetter å øke”, sier von Brasch. Det gjelder “selv om renta forblir høy”. Både i år og neste år.
Tallene for utbetalt lønn peker likevel nedover. Avtalt månedslønn vokste 3,9 prosent i andre kvartal 2026. Det er lavest siden andre kvartal 2022. Nedgangen gjaldt de fleste næringer.
Varehandel trakk ned med 3,6 prosent. Forretningsmessig tjenesteyting trakk ned med 3,7 prosent. Bygg og anlegg trakk opp med 4,3 prosent. Industri trakk opp med 4,6 prosent.
Fram mot 2029 venter SSB lavere lønnsvekst. Den nominelle veksten faller gradvis til rundt 3 prosent. Reallønna vokser noe over 1 prosent i året. Arbeidsmarkedet er mindre stramt enn før. Færre bedrifter sliter med å få tak i folk.
Andelen ledige stillinger faller. Det demper lønnskravene. Men lønnsomheten er god i deler av industrien. Det holder lønnsveksten relativt høy de nærmeste årene.
Forbruket faller, sparingen stiger
Forbruket falt 1,5 prosent gjennom første halvår 2026. I 2025 vokste det rundt 2,5 prosent. Det meste av fallet kom i første kvartal. Da ble grensen for momsfritak på elbiler satt ned. Den gikk fra 500 000 til 300 000 kroner.
Mange kjøpte bil før nyttår i stedet. Varekonsumet falt 3,7 prosent i første kvartal. Hold biler og strøm utenom. Da falt øvrig forbruk 0,2 prosent gjennom halvåret.
Spareraten var rundt 5 prosent i fjerde kvartal i fjor. I andre kvartal i år var den rundt 8,5 prosent. Nesten hele oppgangen kom i andre kvartal. Da løftet høye aksjeutbytter inntektene. Forbruket sto samtidig stille.
SSB venter en sparerate på rundt 6 prosent. Det gjelder i år og neste år. Snittet i 1999 til 2025 var rundt 3 prosent. Da er pandemiårene holdt utenom.
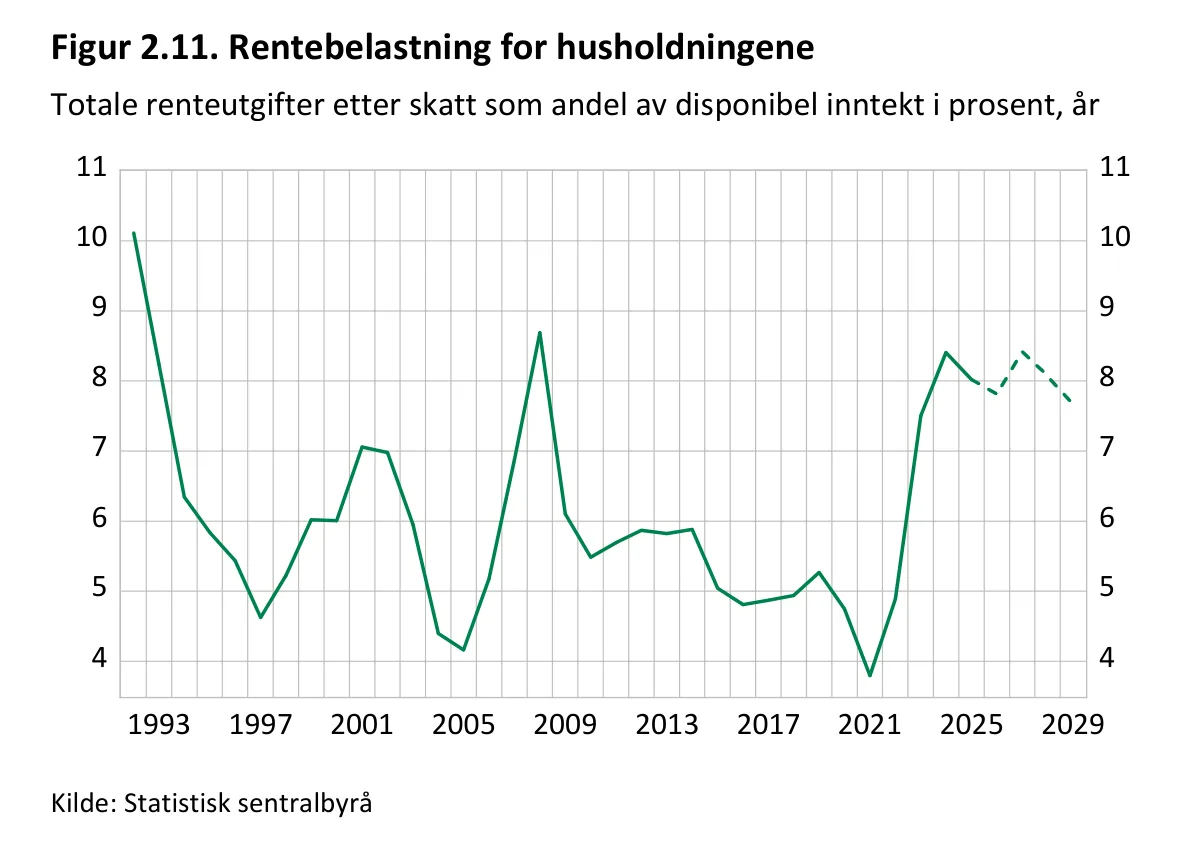
Renteutgiftene er grunnen til at forbruket henger etter. Rentebelastning er renteutgifter etter skatt i prosent av inntekten. SSB anslår den til rundt 8 prosent fram til 2029. Det er omtrent som i 2025. I 2010 til 2019 var snittet rundt 5,5 prosent.
Lånerentene faller etter hvert noe. Men gjelden er høyere. Derfor trekker renteutgiftene kjøpekraften ned de nærmeste årene.
SSB venter likevel at forbruket tar seg opp. Det skjer i andre halvår. For hele 2026 blir veksten rundt 1,5 prosent. Det er ett prosentpoeng lavere enn i juni. I 2027 til 2029 blir veksten 2 til 3 prosent.
Lønn, pensjoner og stønader vokser mer enn prisene. Disponibel realinntekt øker rundt 2,5 prosent i år. Fram til 2029 blir veksten rundt 2,5 prosent årlig.
Boligprisene: Oslo bremser, resten stiger
SSBs prisindeks for brukte boliger steg 0,4 prosent. Det var fra første til andre kvartal 2026. I Oslo og Bærum falt prisene 1,3 prosent. I Akershus utenom Bærum falt de 0,6 prosent.
Bergen, Stavanger og Trondheim steg. Der var veksten mellom 1 og drøye 2 prosent. Eiendom Norges tall viser et fall i juli. Fallet var 1,1 prosent.
I august steg prisene 0,8 prosent. I Oslo steg de 0,5 prosent.
Tidligere utleieboliger legges ut for salg i store volumer. Finn.no har drøyt 30 prosent flere boliger enn i fjor. Drøye 68 000 boliger er lagt ut i år. Knappe 63 000 er solgt.
SSB venter at nedsalget holder seg oppe. Det demper prisveksten i hovedstaden på kort sikt. For hele landet venter SSB rundt 3 prosent i år. Neste år blir det mellom 3 og 4 prosent. I 2028 og 2029 blir det 4 til 5 prosent.
Boligbyggingen trekker prisene opp på lengre sikt. Boliginvesteringene falt rundt 25 prosent i 2023 og 2024. Nyboligsalget ligger 17 prosent under fjoråret. SSB venter nær nullvekst i byggingen i år. Det samme gjelder neste år.
Nye boliger steg 9,9 prosent i pris i første kvartal. Brukte boliger steg under 4 prosent. Så lenge spriket består, holder nyboligsalget seg lavt.
Arbeidsmarkedet: flere i jobb, men flere ledige
Arbeidskraftundersøkelsen viser 4,6 prosent ledige i andre kvartal 2026. Det er ned 0,1 prosentpoeng fra kvartalet før. Registrert ledighet hos Nav er 2,0 til 2,1 prosent. Der har den ligget gjennom 2025 og 2026.
Forskjellen skyldes særlig unge under 25 år. Mange sto tidligere utenfor arbeidsstyrken. Nå søker de jobb. De registrerer seg ikke hos Nav. Grunnen er at de ikke har rett til dagpenger.
Yrkesdeltakelsen var 73,1 prosent i andre kvartal. Det er det høyeste siden 2009. Antallet ledige stillinger falt 8 prosent i andre kvartal. Norges Banks regionale nettverk melder om mindre knapphet på arbeidskraft. Den er litt under snittet siden 2005.
SSB venter at yrkesdeltakelsen holder seg høy. Sysselsettingen fortsetter å vokse. Ledigheten faller gradvis til 4,4 prosent i 2027. I 2028 blir den 4,3 prosent. I 2029 blir den 4,2 prosent.
Den store usikkerheten er kunstig intelligens. SSB regner med at teknologien øker produktiviteten. Arbeidstakerne omstiller seg gradvis. Men en rask og bred innføring er en risiko. Da kan ledigheten bli høyere enn anslått.
Matprisene og det du handler
Mat og alkoholfrie drikkevarer utgjør 10 prosent av konsumprisindeksen. Denne gruppen har trukket sommerens inflasjon kraftig ned. Veksten var lavest i juli, med 1,1 prosent. I august steg den til 1,7 prosent.
SSB gir to grunner. Prisene steg sterkt i fjor. Og krona er sterkere i år. Det gjør importerte varer billigere.
Kronestyrkingen virker med et tidsetterslep. Den gir lavere priser på importerte varer direkte. Billigere innsatsvarer demper også kostnadene i norsk produksjon. Nasjonalregnskapet måler prisveksten på forbruket bredere. Det tar med det du bruker i utlandet.
Den prisveksten var bare 2,2 prosent i andre kvartal. Drivstoffavgiftene er tilbake fra 1. september. Det trekker inflasjonen opp neste sommer. SSB anslår 0,2 til 0,3 prosentpoeng.
Momsfritaket på elbiler fjernes trinnvis. Fra 1. januar 2028 er det helt borte. Det øker prisveksten utover i perioden. Effekten er størst i 2026.
Derfor faller inflasjonen saktere enn kjerneinflasjonen. Det gjelder de neste to årene.
Så mye biter en renteøkning
Rapporten regner også på renteøkninger. SSB bruker makromodellen NORA. Eksperimentet er en uventet renteøkning på 1 prosentpoeng. BNP for Fastlands-Norge faller da 0,45 prosent. Det skjer etter fire kvartaler.
Den årlige inflasjonen faller 0,35 prosentpoeng. Krona styrker seg umiddelbart. Importerte varer blir billigere. Etterspørselen i økonomien dempes.
Modellen har to typer husholdninger. Den ene har økonomisk handlingsrom. Den velger om den vil bruke eller spare. Når renta stiger, kutter den forbruket litt. Den setter mer i banken.
Den andre typen har lån på fem ganger inntekten. Det er det høyeste utlånsforskriften tillater. Den bruker det som er igjen etter skatt og renter. Går renta opp, øker terminbeløpet. Forbruket faller om lag 1,5 prosent etter fire kvartaler.
I modellen er 30 prosent av husholdningene slik. SSB nevner at andre studier finner sterkere utslag. Aastveit og Maffei-Faccioli i Norges Bank har én. En overraskende renteøkning på 1 prosentpoeng gir større utslag. Inflasjonen faller om lag 1,2 prosentpoeng.
Det er mer enn tre ganger så mye som NORA.
Dette er fortsatt uklart
Det viktigste som mangler, er Norges Banks egen vurdering. SSB har lagt seg på én økning. Men Norges Bank holdt renta uendret i august. Begrunnelsen gikk begge veier.
Prisveksten hadde falt mer enn ventet. Men den var fortsatt for høy. Inflasjonen for august ble 3,3 prosent, mot ventet 3,0. Kjerneinflasjonen ble 3,0, mot bankens anslag på 3,3.
Det nest viktigste er tidspunktet for kuttene. SSB holder fast på fire kutt i 2027 og 2028. Men de kan komme senere enn SSB trodde i juni.
Realrenta etter skatt stiger noe neste år. Så avtar den. Rammelånsrenta blir høyere i 2027 enn i 2026. Norges Banks egen rentebane avgjør om det bildet holder.
Utenfor Norge ligger de store usikkerhetene. Iran er i krig med USA og Israel. Trafikken gjennom Hormuzstredet er forstyrret. Amerikansk tollpolitikk er uforutsigbar. Kunstig intelligens utvikler seg raskt.
SSB skriver at utsiktene er usikre. Det gjelder særlig KI, Midtøsten og amerikansk politikk. Oljeprisen er satt til 89 dollar fatet i år. Et fall der endrer både krona og inflasjonen.
Hva skjer videre
Norges Bank offentliggjør rentebeslutningen torsdag 24. september. Samme dag kommer pengepolitisk rapport 3/26.
SSBs septembertall for prisveksten kommer først i oktober. Regjeringen legger fram statsbudsjettet for 2027 til høsten. SSB har allerede lagt inn det som er varslet.
Norgespris på strøm justeres i 2027. Ukraina får 85 milliarder kroner også neste år. Forsvaret holder seg innenfor rammen på 1 854 milliarder kroner.
SSBs neste konjunkturrapport kommer trolig i desember. Da vet vi hva Norges Bank gjorde i september. Vi vet hva statsbudsjettet inneholdt. Og vi ser om forbruket tok seg opp.
Det som betyr noe for deg
Rapporten forteller to historier på én gang. Den første: renta er ikke ferdig med å stige. En økning til 4,5 prosent gjør 2027 dyrere enn 2026. Renteutgiftene tar rundt 8 prosent av inntekten din.
Slik blir det fram til 2029. Det er langt mer enn i 2010-årene. Den andre: inntekten vokser fortere enn prisene. Det skjer for tredje år på rad. Det er det som til slutt løfter forbruket.
Hvilken historie som gjelder deg, avhenger av gjelden din. SSBs modell sier det rett ut. De 30 prosentene med mye lån tar mesteparten av smellen. De som kan velge, merker den knapt. Spareraten var 8,5 prosent i andre kvartal.
Høsten avgjøres av hvordan Norges Bank leser augusttallene. Prisveksten på 3,3 prosent taler for økning. Kjerneinflasjonen på 3,0 taler mot. Komiteen ba i august om mer tid.
Den tiden er ute 24. september.
Ofte stilte spørsmål
Går renta opp i september 2026?
SSB venter at Norges Bank hever renta med 0,25 prosentpoeng. Da blir den 4,5 prosent før nyttår. SSB tror det skjer på rentemøtet 24. september.
Norges Bank holdt renta uendret i august. Men banken sa at økning fortsatt kan bli nødvendig.
Når kommer rentekuttene?
SSB venter at inflasjonen nærmer seg 2 prosent i 2027. Da anslår SSB fire kutt i 2027 og 2028. Renta ender på 3,5 prosent. Kuttene kan komme senere enn SSB trodde i juni.
Blir boliglånet dyrere neste år?
Ifølge SSB, ja. Rammelånsrenta ventes å bli 5,4 prosent i 2026. I 2027 blir den 5,8 prosent. En økning i september slår inn for hele året.
Først i 2028 faller den til 5,4 prosent. I 2029 blir den 5,1 prosent.
Hvorfor faller ikke prisveksten raskere?
Husleiene utgjør en fjerdedel av konsumprisindeksen. De vokser rundt 3,7 prosent i året. Leiekontrakter reguleres med etterslep. Forsikring, servering og overnatting stiger også mye. Den sterke krona demper inflasjonen rundt 0,8 prosentpoeng.
Får jeg mer å rutte med selv om renta stiger?
SSB anslår lønnsvekst på 4,3 prosent i 2026. Prisveksten er nær 3 prosent. Det er reallønnsvekst for tredje år på rad. Renteutgiftene etter skatt blir rundt 8 prosent av inntekten. Hvor mye du sitter igjen med, avhenger av gjelden.
Hva skjer med boligprisene?
SSB venter rundt 3 prosent vekst i år. Neste år blir det mellom 3 og 4 prosent. I 2028 og 2029 blir det 4 til 5 prosent. I Oslo og Bærum falt prisene 1,3 prosent. Bergen, Stavanger og Trondheim steg.
Kilder
- ssb.no – Økonomiske analyser 4/2026: Konjunkturtendensene september 2026 — lest 16.09.2026
- ssb.no – Økt kjøpekraft tross høy rente — lest 16.09.2026
- ssb.no – Prisveksten tiltok i august — lest 16.09.2026
- ssb.no – Konsumprisindeksen — lest 16.09.2026
- norges-bank.no – Rentebeslutning august 2026 — lest 16.09.2026