· Oppdatert
Slik fungerer kredittkortet fra Bank Norwegian
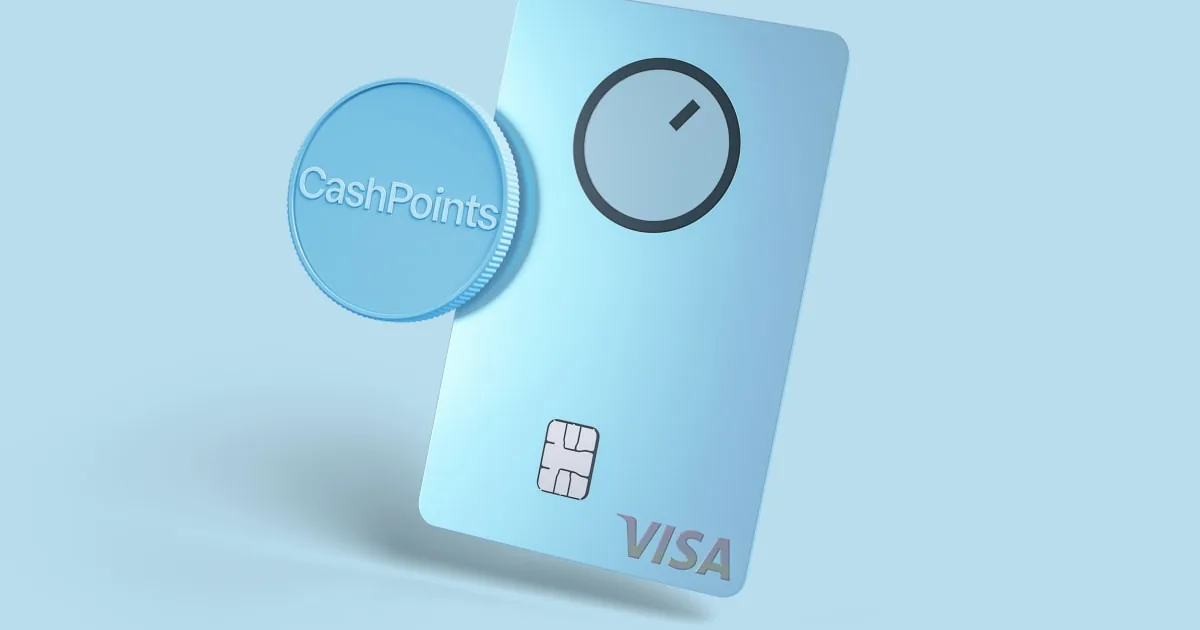
Bank Norwegian har bare ett kredittkort. Det er et Visa-kort uten årsavgift. Kortet er bygget rundt ett valg. Du velger selv hva du vil tjene.
Du kan få CashPoints. Dem bruker du på flybilletter hos Norwegian. Eller du kan få cashback. Den trekkes rett fra saldoen på kortet. Satsen er den samme uansett.
Her ser vi på hva kortet koster. Vi ser på de 45 rentefrie dagene. Vi ser på hva de to opptjeningene er verdt. Og vi ser på kjøp som ikke gir noe.
Vi tar også for oss reiseforsikringen. Kravet der ble skjerpet 1. august 2026. Til slutt ser vi på minstebeløpet på fakturaen. Det er knappen som gjør kortet dyrt.
Alle tall er hentet hos Bank Norwegian selv. Kildene står nederst i artikkelen. Der står også datoen de ble lest.
Kortet kort fortalt
Kortet er et Visa uten årsavgift. Kredittgrensen er på inntil 150 000 kroner. Du får inntil 45 dagers rentefri kreditt. Det gjelder på vanlige varekjøp.
Du tjener 0,5 prosent på vanlige varekjøp. Det kan komme som CashPoints. Eller det kan komme som cashback. Du velger selv hvilken du vil ha.
Reise- og avbestillingsforsikring følger med kortet. Tryg er selskapet som leverer den. Men du må ha betalt nok av reisen med kortet.
Renten er det som koster penger. Nominell rente er 21,99 prosent i året. Det er 1,83 prosent i måneden. Effektiv rente er 24,4 prosent.
Banken viser selv et standardeksempel. Der låner du 15 000 kroner i ett år. Det koster 1 849 kroner. Du betaler tilbake 16 849 kroner.
Du må være over 18 år. Du kan ikke ha betalingsanmerkninger. Banken gjør en vanlig kredittvurdering av deg.
Bank Norwegian er en filial av NOBA Bank Group. Banken ble etablert i Norge i 2007. I 2022 ble den slått sammen med svenske Nordax. Navnet NOBA kom 7. juni 2023.
Konsernet oppgir over 1,5 millioner kunder. De er i Norge, Sverige, Danmark og Finland. I tillegg er de i Spania og Tyskland.
Hva kortet faktisk koster
Prislisten er kort. Det er en del av poenget. Årsavgiften er null kroner. Nytt kort ved tap eller skade koster null. eFaktura er også gratis.
Ett fast gebyr møter du i vanlig bruk. Papirfaktura koster 9 kroner. Velger du eFaktura, slipper du også det.
Varekjøp i Norge er gebyrfrie. Kontantuttak i norske minibanker er også gratis. I utlandet er varekjøp med Visa oppført til null. Det samme gjelder minibankuttak i utlandet.
Handler du i en annen valuta, kommer et påslag. Valutapåslaget er på 1,75 prosent. Det legges på beløpet du bruker.
Uttaksgrensene er faste. I Norge er grensen 3 000 kroner i døgnet. I utlandet er den 10 000 kroner i døgnet.
Går det galt, koster det litt ekstra. Purregebyret er 38 kroner. Inkassovarselgebyret er også 38 kroner. Det er små summer mot renten. Men de betyr at fakturaen har begynt å skli.
Effektiv rente 24,4 prosent
Et kort uten årsavgift er ikke et gratis lån. Banken viser selv et eksempel. Du låner 15 000 kroner i ett år. Effektiv rente er 24,4 prosent. Rentene koster 1 849 kroner.
Totalt betaler du 16 849 kroner tilbake. Betaler du hele fakturaen hver måned, slipper du dette.
Slik regnes de 45 rentefrie dagene
Den rentefrie perioden misforstås ofte. 45 dager høres ut som en garanti. I praksis er det et tak.
Du får faktura ved slutten av måneden. Den gjelder kjøpene du gjorde i den måneden. Perioden løper fra kjøpsdatoen til forfallsdatoen.
Et kjøp den første i måneden får nesten hele perioden. Et kjøp rett før fakturaen får langt færre dager. Datoen for kjøpet avgjør altså mye.
Det er én betingelse. Du må betale hele det utestående beløpet innen forfall. Da påløper det ingen renter i det hele tatt. Kortet har da kostet deg ingenting.
Betaler du mindre, blir resten med videre. Den følger med til neste måned. Fra da av løper renten på det som står igjen.
Bank Norwegian sier det selv i klartekst. For å unngå rentekostnader må du betale hele saldoen. Det er hele regelen. Gjør det til en vane.
CashPoints eller cashback — hva er forskjellen
Dette er valget kortet er bygget rundt. Mange tror at det ene er mer verdt. Det stemmer ikke.
Begge gir 0,5 prosent på vanlige varekjøp. Ett CashPoint tilsvarer én krone. Én cashback tilsvarer også én krone. Forskjellen er ikke hvor mye du tjener. Forskjellen er hvor du får brukt det.
CashPoints kan bare løses inn hos Norwegian. Cashback godskrives kredittkortkontoen din. Den kan brukes til å betale ned saldoen. Da kan den gå til alt du allerede har handlet.
Cashback er derfor det fleksible valget. CashPoints er det målrettede valget. CashPoints kan også bli mer verdt. Grunnen er at flybilletter gir mye høyere sats.
Du kan bytte mellom de to når du vil. Logg inn på MinSide eller i appen med BankID. Gå til CashPoints eller Fordeler. Endringen gjelder med én gang.
Bytter du til cashback, mister du ingenting. Poengene du har beholdes. Men de settes på pause mens du står på cashback.
Slik tjener du CashPoints
Grunnsatsen er 0,5 prosent CashPoints på varekjøp. Den gjelder i Norge. Den gjelder i utlandet. Og den gjelder på nett.
Du tjener like mye med mobilen eller klokka. Det fysiske kortet gir ikke mer. Du kan altså betale kontaktløst uten å tape noe.
På flybilletter hos Norwegian er satsene helt andre. LowFare gir 3 prosent. LowFare+ gir 4 prosent. Flex gir 5 prosent.
Det er seks til ti ganger grunnsatsen. Her skiller CashPoints seg klart fra cashback. Det gjelder deg som flyr ofte nok.
Poengene løses inn hos Norwegian. De gjelder på alle ruter og avganger. Du kan også bruke dem på ekstra bagasje. De kan brukes på setereservasjon. Og de kan brukes på endring av billett.
Poengene har en frist. De er gyldige opptjeningsåret pluss to år. Et poeng fra 2026 kan brukes ut 2028.
CashPoints fra gavekort har kortere frist. De gjelder kjøpsåret pluss ett år. Året regnes fra kjøpsdatoen.
Slik fungerer cashback
Cashback er den enkle varianten. Du får 0,5 prosent tilbake på vanlig kortbruk. Én cashback tilsvarer én krone.
Beløpet godskrives kredittkortkontoen din. Det skjer etter hvert som du handler. Du løser det inn selv når du vil. Det gjør du i MinSide eller i appen. Der velger du «Innløs cashback» under bonusopptjening.
Pengene går til å betale ned saldoen. Derfor er de like mye verdt uansett. Det finnes ingen billetter du må finne. Det finnes ingen avgang som må passe. Og det finnes ingen frist du må huske.
Bank Norwegian oppgir ikke noe tak. Du kan altså tjene så mye du vil.
Regnestykket er likevel nøkternt. Si at du handler for 10 000 kroner i måneden. Da gir 0,5 prosent 50 kroner tilbake. Det blir 600 kroner i året.
Det er en reell rabatt på et gratis kort. Men beløpet er lite. Det forsvarer ikke kjøp du ellers ville droppet.
Kjøpene som ikke gir opptjening
Listen over unntak er kort. Men den inneholder kjøp folk regner som vanlige.
Kontantuttak gir ingen opptjening. Det gjelder i Norge. Det gjelder også i utlandet. Og det gjelder uansett hva du har valgt.
Regningsbetaling i nettbanken teller ikke. Overføringer i nettbanken teller heller ikke. Det samme gjelder pengeoverføringer av typen Vipps.
Mange tenker å legge faste regninger på kortet. Tanken er å samle poeng på dem. Men det gir ingenting. Og betaler du ikke i tide, koster det renter.
Det siste unntaket overrasker flest. Kjøp hos flyselskap gir ikke cashback. Flyr du med Norwegian, er det CashPoints som gjelder. Der er satsene høye. Cashback gir ingenting på den samme billetten.
Reiser du mye, er dette et tungt argument. Det taler alene for å stå på CashPoints.
Reiseforsikringen følger med kortet
Reise- og avbestillingsforsikringen leveres av Tryg. Den er inkludert i kortet. Du betaler ingenting ekstra for den.
Forsikringen dekker deg som kortholder. Den dekker ektefelle eller registrert partner. Den dekker samboer. Den dekker barn til og med 20 år. Og den dekker inntil tre medreisende.
Det er ett krav til alle som skal dekkes. De må være medlemmer av norsk folketrygd. De må også være bosatt i Norden.
Forsikringen gjelder de første 45 dagene av reisen. Det holder til en ferie. Det holder til de fleste jobbreiser. Men det er en reell grense for lange opphold.
Kravet til betaling ble endret i 2026. Endringen gjelder reiser bestilt fra 1. august 2026. Dette er den viktigste opplysningen i artikkelen.
Før holdt det med 50 prosent av transportkostnadene. Nå må minst 75 prosent betales med kortet. Det gjelder både transport og innkvartering. Beløpet må betales direkte med Bank Norwegian-kortet. Og det må skje før skaden oppstår.
75-prosentkravet gjelder også overnatting
Den nye regelen teller ikke bare flybilletten. Både transport og innkvartering teller med. Minst 75 prosent må betales med kortet. Det må gjøres før skaden oppstår.
Betaler du flyet med kortet, er det ikke nok. Hotellet må også på kortet. Ellers havner du under grensen. Da står du uten dekning.
Dette dekker forsikringen
Avbestilling er dekket med inntil 50 000 kroner. Ansvarsdekningen er på inntil 3 millioner kroner.
Forsikringen dekker også tapt bagasje. Den dekker forsinket bagasje. Den dekker sykdom og ulykke under reisen. Den dekker hjemtransport. Og den dekker reiseforstyrrelser og forsinket ankomst.
I tillegg gir den erstatning ved ulykkesdød. Den gir også erstatning ved invaliditet.
Egenandelen er 2 000 kroner per skade. Den bortfaller ved forsinket transport. Den bortfaller også ved forsinket bagasje. Tenk på det før du melder en liten skade.
Betaler du reisen med poeng, gjelder en egen regel. Minst 50 prosent av poengene må være tjent selv. Opptjeningen må ha skjedd med kredittkortet. Ellers gjelder ikke forsikringen.
Ved avbestilling får du tilbake de faktiske kostnadene. Det er beløpet du har betalt i kroner. CashPoints refunderes ikke.
Kortet i utlandet
Kortet er greit å ha med på reise. Minibankuttak er gratis. Valutapåslaget er på 1,75 prosent. Men de to tallene må ses sammen.
Selve uttaket koster ingenting. Tar du ut i en annen valuta, kommer påslaget. Du slipper altså uttaksgebyret. Du slipper ikke valutakostnaden.
Kontantuttak gir heller ingen opptjening. Minibanken gir deg derfor minst tilbake. Betaler du i terminalen, er det bedre. Da får du 0,5 prosent også i utlandet. Påslaget er likevel det samme.
Den store fordelen er forsikringen. Den er større enn satsene. Skal kortet dekke reisen, må du planlegge. Legg både transporten og overnattingen på kortet. Gjør det i forkant, ikke underveis.
En reise delt mellom to kort er risikabel. Da kan du havne under 75 prosent. Og da står du uten dekning.
Minstebeløpet er den dyre knappen
På fakturaen står det et minstebeløp. Det er 3,5 prosent av utestående saldo. Minimum er 300 kroner per måned.
Betaler du bare det, er kortet formelt i orden. Men resten av saldoen ruller videre. Den forrentes med 21,99 prosent nominell rente. Slik blir et gratis kort et dyrt lån. Og ingenting går galt underveis.
Banken tilbyr også reduserte minstebeløp. Da faktureres du 1,8 prosent av utestående beløp. Minste faktureringsbeløp er fortsatt 300 kroner.
Du søker om det selv. Det gjør du i MinSide eller i appen. Gå til Kredittkort og Reduserte minstebeløp.
Banken er tydelig på hva det koster. Reduserer du minstebeløpet, øker den totale rentekostnaden. Det skriver de selv.
Ordningen er ment som en midlertidig løsning. Den er for deg som mister inntekt. Eller for deg som må prioritere andre regninger. Den er ikke en billigere måte å bruke kortet på.
Hvem som kan få kortet
Kravene er få. De er lette å sjekke selv. Du må være over 18 år. Og du kan ikke ha betalingsanmerkninger.
Ut over det gjør banken en kredittvurdering. Der teller inntekten din. Der teller gjelden din. Og der teller betalingshistorikken din.
Vurderingen avgjør to ting. Den avgjør om du får kortet. Og den avgjør hvor høy kredittgrense du får.
Kredittgrensen er oppgitt til inntil 150 000 kroner. Ordet «inntil» er nøkkelen her. Grensen er et tak, ikke et løfte. Hvor mye du får, avgjøres av søknaden din.
Banken oppgir ikke noe minstekrav til inntekt. Det betyr ikke at inntekten er uviktig. Det betyr bare at ingen terskel er publisert. Du kan altså ikke regne på den i forkant.
Hvem kortet passer for
Kortet gir mest til én type kunde. Det er deg som flyr med Norwegian. Og det er deg som betaler hele fakturaen.
Da får du 3 til 5 prosent på billettene. Du får reiseforsikring på kjøpet. Og du betaler null i renter og avgifter. Den kombinasjonen er vanskelig å slå.
Flyr du sjelden, bør du velge cashback. Men da er kortet et helt vanlig kort. Det gir 0,5 prosent og ikke mer.
Det er ikke dårlig. Forsikringen har fortsatt verdi. Men opptjeningen alene er ingen grunn til å bytte kort.
Én gruppe bør tenke seg godt om. Det er deg som lar saldoen stå. Renten er 21,99 prosent nominelt. Effektiv rente er 24,4 prosent.
Tre uker med utsatt betaling spiser mange måneders opptjening. Regnestykket går ikke opp. Det gjelder alle kredittkort med slik rente.
Hva sitter du igjen med
Bank Norwegian-kortet er enkelt der det teller. Det er kortets viktigste egenskap. Det har ingen årsavgift. Det har én opptjeningssats på 0,5 prosent. Og minibankuttak er gratis.
Du velger mellom poeng og penger. Valget kan snus når som helst. Det er få bevegelige deler her. Og de som finnes er lette å forstå.
Én ting er verdt en avgjørelse. Det er hvilken opptjening du står på. Flyr du et par ganger i året, vinner CashPoints.
Grunnen er dobbel. Flybilletter gir tre til fem ganger grunnsatsen. Og cashback gir ingenting på flykjøp.
Flyr du ikke, er cashback det åpenbare valget. Da slipper du å holde styr på en utløpsdato.
Én endring krever noe av deg. Det er 75-prosentkravet fra 1. august 2026.
Den gamle vanen er ikke lenger nok. Å legge flybilletten på kortet holder ikke. Hotellet må også betales med det.
Regelen merkes den dagen du trenger forsikringen. Legger du hele reisen på kortet, er du dekket. Da gjelder alt som før.
Resten er den samme sannheten som ellers. Kortet er gratis når du betaler hele fakturaen. Det er dyrt fra måneden du ikke gjør det.
Minstebeløpet på 3,5 prosent er ikke et tilbud. Det er en nedre grense. Behandle fakturaen som en regning som skal betales helt. Da gir kortet deg litt tilbake og tar ingenting.
Ofte stilte spørsmål
Hva koster Bank Norwegian-kortet i året?
Årsavgiften er null kroner. Nytt kort ved tap eller skade koster heller ingenting. Ett fast gebyr finnes i vanlig bruk. Papirfaktura koster 9 kroner. Det slipper du med eFaktura.
Renten er den reelle kostnaden. Nominell rente er 21,99 prosent. Effektiv rente er 24,4 prosent. Den påløper bare hvis du lar noe stå ubetalt.
Er CashPoints eller cashback mest verdt?
På vanlige varekjøp er de like mye verdt. Begge gir 0,5 prosent. Ett poeng tilsvarer én krone. Én cashback tilsvarer også én krone.
Forskjellen er hvor du kan bruke dem. CashPoints kan bare brukes hos Norwegian. Cashback trekkes fra saldoen på kortet.
Flyr du med Norwegian, vinner CashPoints klart. LowFare gir 3 prosent. LowFare+ gir 4 prosent. Flex gir 5 prosent. Og cashback gir ingenting på flykjøp.
Hvor mye av reisen må jeg betale med kortet?
Det gjelder reiser bestilt fra 1. august 2026. Tidligere holdt det med 50 prosent av transporten.
Nå må minst 75 prosent betales med kortet. Det gjelder både transport og innkvartering. Betalingen må skje før skaden oppstår.
Betaler du reisen med CashPoints, gjelder en regel til. Minst 50 prosent av poengene må være tjent selv. Opptjeningen må ha skjedd med kredittkortet.
Utløper CashPoints?
Ja, de gjør det. Poeng fra kredittkortet gjelder opptjeningsåret pluss to år. Et poeng fra 2026 kan brukes ut 2028.
CashPoints fra gavekort har kortere frist. De gjelder kjøpsåret pluss ett år fra kjøpsdatoen.
Bytter du til cashback, mister du ikke poengene. De beholdes, men settes på pause.
Koster det noe å ta ut kontanter i utlandet?
Selve uttaket er oppført til null kroner. Det gjelder i Norge og i utlandet. Handler du i en annen valuta, kommer et påslag. Valutapåslaget er på 1,75 prosent.
Uttaksgrensen er 3 000 kroner i døgnet i Norge. I utlandet er den 10 000 kroner i døgnet. Kontantuttak gir ingen CashPoints eller cashback.
Hva skjer hvis jeg bare betaler minstebeløpet?
Minstebeløpet er 3,5 prosent av utestående saldo. Minimum er 300 kroner per måned. Betaler du bare det, blir resten stående. Den forrentes med 21,99 prosent nominell rente.
Banken tilbyr også reduserte minstebeløp på 1,8 prosent. Det er for deg som trenger pusterom. Men banken skriver selv at rentekostnaden da øker.
Kilder
- banknorwegian.no – Kredittkort — lest 02.09.2026
- banknorwegian.no – Prisliste — lest 02.09.2026
- banknorwegian.no – CashPoints — lest 02.09.2026
- banknorwegian.no – Cashback — lest 02.09.2026
- banknorwegian.no – Fordeler med Bank Norwegian-kortet — lest 02.09.2026
- banknorwegian.no – Reise- og avbestillingsforsikring — lest 02.09.2026
- banknorwegian.no – Hvordan fungerer kredittkort — lest 02.09.2026
- banknorwegian.no – Reduserte minstebeløp — lest 02.09.2026
- banknorwegian.no – Søk om kredittkort — lest 02.09.2026
- banknorwegian.no – Om oss — lest 02.09.2026