· Oppdatert
Adele fikk kredittkort avvist
Adele er en av verdens rikeste artister, og likevel ble kortet hennes avvist i kassen på en helt vanlig handletur. Historien er morsom nettopp fordi den er så gjenkjennelig: kortet virker ikke, køen bak deg vokser, og de fleste av oss har stått akkurat der selv. Her er hva som faktisk skjedde med henne, og hva som ligger bak de aller fleste avvisningene.
Prisene og grensene endrer seg
Gebyrene og grensene under er hentet hos bankene selv, og slike tall endres ofte og er ulike fra bank til bank. Sjekk alltid dagens vilkår hos din egen bank før du regner på noe.
Saken kort fortalt
Adele handlet i en Hennes & Mauritz i San Jose på en dag da butikken hadde salg, og kortet hennes ble avvist i kassen. Hun måtte kansellere kjøpet fordi banken ikke klarte å autorisere betalingen, og hun kaller selv hendelsen meget pinlig. Ingen i butikken visste hvem hun var, men hun beskriver seg likevel som skrekkslagen der hun sto.
Like etterpå handlet hun på Sephora, og der gikk betalingen gjennom uten problemer. Samme kveld fortalte hun hele historien fra scenen, slik at publikum i San Jose fikk den førstehånds. Adele skal være verdt rundt én milliard kroner, og et avvist kort handler altså sjelden om penger.
Dette skjedde i butikken
Popstjernen skulle betale for noen rimelige moteprodukter, så det var ikke snakk om store beløp — butikken hadde salg, og hun handlet billig. Betalingen ble likevel ikke godkjent av banken hennes, og da måtte hele transaksjonen kanselleres og varene bli stående igjen i kassen. Nyheten ble først omtalt av den britiske avisen Mirror, og Adele omtalte selv kjøpet som meget pinlig.
Litt lenger bort lå en Sephora-butikk, og der klarte hun å handle helt uten problemer — samme kort virket altså kort tid etter at det hadde blitt avvist. Handleturen ble for øvrig dårlig på flere måter, ettersom hunden hennes også kom i tumulter med en annen hund. Det var ikke hennes beste dag.
Hun fortalte det fra scenen
Adele tok historien med på konserten i San Jose og fortalte den åpenhjertig til publikum, noe som er sjelden kost fra en artist på det nivået. Slik er sitatet gjengitt av tv2.no.
«Jeg gikk til H&M og fikk kredittkortet mitt avvist. Det var pinlig det. Ingen visste at det var meg, men jeg var livredd.»
At ingen kjente henne igjen gjorde det ikke bedre, for hun sto der som en helt vanlig kunde, og det er nettopp det som gjør situasjonen ubehagelig. Adele sies å være Storbritannias rikeste kvinnelige musiker noensinne, men formuen hjalp henne ikke det minste i den kassen.
Hvorfor blir et kort avvist
Et avvist kort betyr sjelden at kontoen er tom — langt oftere er det en sperre eller en grense som slår inn, slik at kortet i seg selv fungerer mens systemet sier nei. SpareBank 1 lister opp fem vanlige årsaker, og de er verdt å kjenne igjen.
De fire første er at kortet er nytt og ikke aktivert for netthandel, at kortet er slitt eller ødelagt, at uttaksgrensen er oversteget, og at PIN-koden er tastet feil. Den femte gjelder deg som er på reise, for da kan det være regionsperren som stopper kortet når det brukes i utlandet. Ingen av disse handler om dårlig råd, og alle sammen kan løses på minutter — men du må vite hva du ser etter. Felles for dem er at kortet i seg selv er i orden — det er en innstilling, en grense eller en teller som står i veien. Ingen av delene er synlig for deg der du står i kassen.
Regionsperren stopper deg i utlandet
En regionsperre er en sikkerhetssperre som hindrer bruk av kortet utenfor Norden, og hensikten er å stoppe misbruk etter kortsvindel. Sperren er praktisk for banken og upraktisk for deg som står i utlandet, ikke minst fordi kortet ditt ser helt friskt ut mens det skjer.
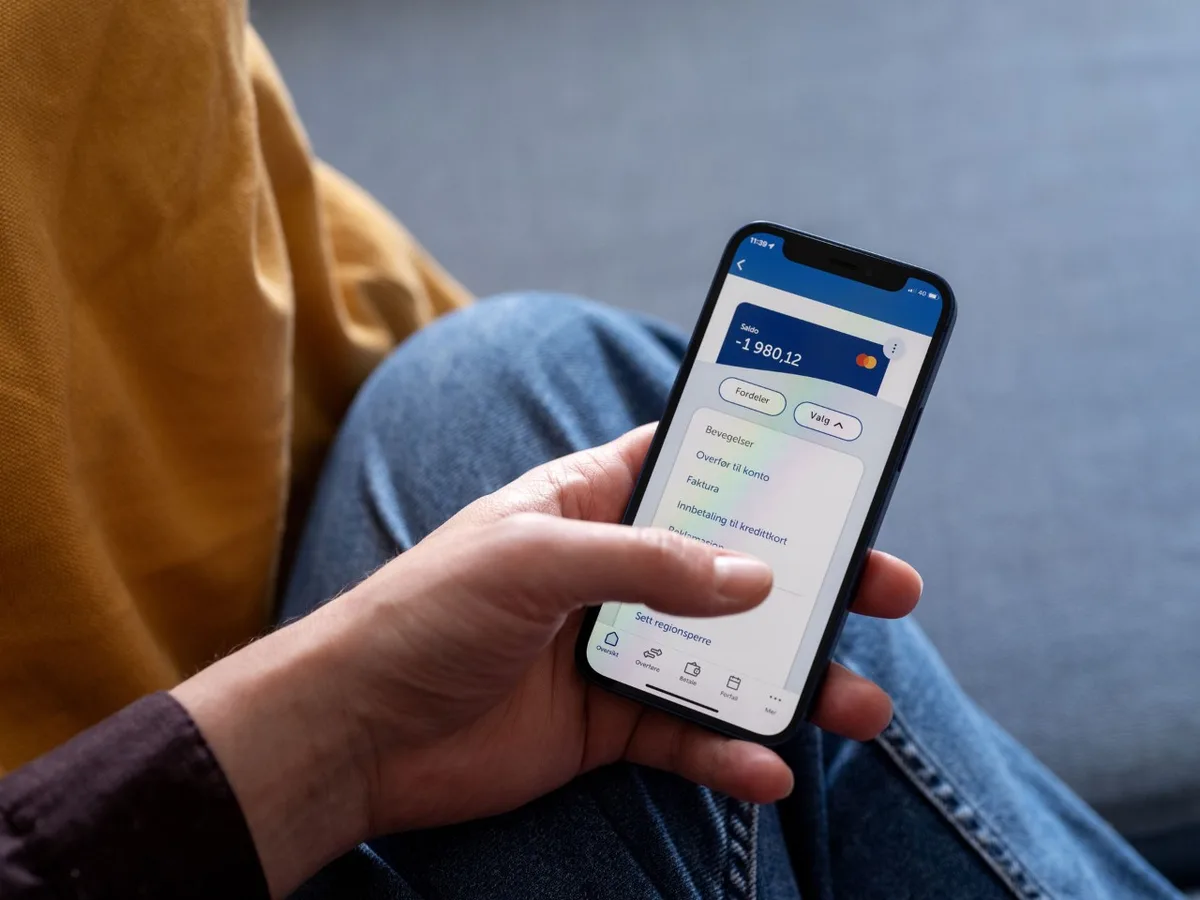
SpareBank 1 skriver at du får en SMS når kortet forsøkes brukt i utlandet, og da vet du at det er sperren som slo inn. Du fjerner den selv i mobilbanken på noen sekunder, og deretter kan du prøve betalingen på nytt. Sjekk dette før du reiser i stedet for etterpå — en sperre du fjerner hjemme lager ingen scene.
Feil PIN-kode sperrer kortet
Feil PIN-kode er en av de vanligste årsakene til at et kort slutter å virke, og kortet sperres automatisk etter et visst antall forsøk som en ren sikkerhetsmekanisme. Grensen er ikke den samme overalt: SpareBank 1 sperrer bankkortet etter tre feil forsøk, og banken skriver at sperren løftes automatisk i løpet av natten.
DNB opererer med fire forsøk på bankkort, og der må du vente minst 24 timer før du kommer videre. Er Mastercardet sperret, må du kontakte banken. Du trenger for øvrig ikke huske koden utenat, ettersom både DNB og SpareBank 1 viser PIN-koden i mobilbanken — hos DNB vises den i 30 sekunder. Poenget er å sjekke koden før tredje forsøk, for etter sperren hjelper det ikke å huske riktig.
Slitt kort og utløpsdato
Et fysisk slitt kort kan slutte å virke, ettersom magnetstripen og chipen ikke tåler uendelig bruk, og SpareBank 1 ber deg da bestille nytt kort. Utløpsdatoen tar mange feil: kortet er gyldig ut hele utløpsmåneden, så står det 08/26, virker kortet til og med 31. august 2026.
Du trenger som regel ikke gjøre noe selv, for DNB sender nytt kort automatisk i posten, og det skal være hos deg senest 30 dager før utløp. Adressen hentes fra Folkeregisteret og oppdateres av DNB én gang i uken, så har du nylig flyttet, kan kortet havne feil sted. Det er verdt en sjekk før en lang reise, ettersom et kort som går ut midt i ferien fort blir dyrt.
Nytt kort må aktiveres først
Et helt nytt kort er ikke klart til netthandel før det er aktivert, og det overrasker mange som tar det rett ut av konvolutten og prøver å handle på nett. SpareBank 1 gir deg to måter å gjøre det på: du kan bruke kortet i en butikkterminal med PIN-kode, eller du kan aktivere det i mobilbanken under Kort.
Etter det virker kortet også på nett, og handler du på nett, blir du gjerne bedt om CVC-koden — de tre siffrene i signaturfeltet på baksiden. Aktiver kortet hjemme framfor i en kø, for et kort du aldri har brukt, er heller ikke et kort du har testet.
Grensene på kortet ditt
Alle kort har beløpsgrenser, og de er der for å begrense skaden ved misbruk — men de rammer også helt vanlige kjøp. SpareBank 1 oppgir 15 000 kroner for minibankuttak i utlandet med bankkortet, og banken skriver at grensen kan være lavere i enkelte land.
Ved varekjøp er grensen i utgangspunktet pengene du har på konto, men den øvre grensen er likevel 100 000 kroner, og brukerstedet kan i tillegg ha satt sin egen grense. DNB legger sine beløpsgrenser i prislisten, og grensene er altså ikke like fra bank til bank, så du må slå opp dine egne. De kan som regel endres i nettbanken, og det er verdt å gjøre før en større handel. Grensene virker dessuten samtidig og uavhengig av hverandre — bankens egen, kortets øvre tak og brukerstedets — og det er den strengeste av dem som avgjør om betalingen går gjennom.
Reserverte beløp spiser av saldoen
Et kortkjøp trekkes ikke fra kontoen med én gang — beløpet reserveres først, og DNB forklarer hvordan det henger sammen. Ved et kjøp sjekkes det om det er dekning, beløpet reserveres, og disponibelt beløp går ned mens bokført saldo står uendret. Når kjøpet senere belastes, forsvinner reservasjonen og bokført saldo går ned i stedet, og det er derfor disponibel saldo er det tallet som faktisk gjelder.
Bokført saldo oppdateres bare én gang i døgnet, og har du brukt kortet ute, tar bokføringen enda lenger tid, slik at kontoutskriften henger etter virkeligheten. Dette er hovedgrunnen til at kort avvises på reise: hotell og bilutleie reserverer store beløp, og pengene er der, men de er låst. Ser du i nettbanken etter en slik reservasjon, er det derfor lett å tro at alt er som det skal, ettersom bokført saldo fortsatt viser summen du hadde før reservasjonen ble lagt inn.
Kredittgrensen er en hard vegg
Et kredittkort har en kredittgrense, som SpareBank 1 også kaller kredittrammen, og det er det maksimale beløpet du kan låne. Er rammen brukt opp, virker ikke kortet, og du må betale inn før du kan bruke det igjen — det spiller ingen rolle hvor mye du har stående på brukskontoen.
Innbetaling gjøres i nett- eller mobilbanken, og hos DNB ligger valget under kortet ditt, med beløpet tilgjengelig igjen kort tid etter. Reservasjoner belaster rammen på nøyaktig samme måte, så en leiebil kan låse flere tusen kroner i dagevis og få rammen til å se mindre ut enn den er. Det er verdt å kjenne sin egen ramme, for mange vet ikke hva den er før kortet stopper.
Hva det koster å bruke kort ute
Kredittkort er ofte billigere enn folk tror: uttak i lokal valuta i utlandet er gratis med kredittkortet fra SpareBank 1, mens uttak i Norge koster 40 kroner pluss ett prosent. Det kommer et valutapåslag i tillegg, og SpareBank 1 oppgir to prosent på Mastercards kurs, som settes på oppgjørsdagen og ikke på kjøpsdagen.
Kontantuttak er begrenset til 20 000 kroner per uke, og renten på kortet er høy — banken oppgir 23,9 prosent effektiv rente i sitt priseksempel. Eksempelet er konkret: låner du 15 000 kroner over 12 måneder, koster det 1 518 kroner, og du betaler da totalt 16 518 kroner. Betaler du hele fakturaen i tide, slipper du renten helt, og DNB oppgir inntil 45 dager rentefri kreditt på DNB Mastercard.
Slik unngår du det samme
DNB har samlet sine egne kortvettregler, og de er skrevet for ferie, men gjelder like godt hele året. Her er de viktigste.
- Ha alltid med minst to kort på reise.
- Oppbevar kortene på hvert sitt sted.
- Lær PIN-koden utenat, og oppbevar den aldri sammen med kortet.
- Slå på SMS-varsling for beløp over en valgt størrelse.
- Ha kortet under oppsyn hele tiden ved betaling.
- Skjul inntastingen av PIN-koden, også når ingen ser deg.
- Sjekk at beløpet stemmer før du godkjenner.
DNB anbefaler kredittkort framfor debetkort i utlandet, fordi du da kan kontrollere transaksjonene før du betaler, og fordi reservasjoner ikke rammer brukskontoen din. Banken peker særlig på reise, hotell, fly og leiebil: bestiller du med kredittkort, slipper brukskontoen reservasjonene, og det er nettopp der beløpene er størst.
Dette gjør du når kortet blir avvist
Ikke prøv det samme kortet fire ganger, for feil PIN-kode gir en sperre du ikke kommer forbi, og da har du gjort problemet større enn det var. Sjekk mobilbanken først og se etter regionsperre, disponibel saldo og kredittramme — de tre forklarer de fleste avvisningene. Har du fått en SMS om utenlandsbruk, er svaret allerede gitt: fjern regionsperren og prøv igjen, som er den raskeste løsningen.
Er kortet ditt på avveie, sperrer du det umiddelbart selv i nett- eller mobilbanken, og DNB tar også imot sperremeldinger på telefon 915 04800. Ser du et ukjent trekk, sperrer du kortet først og reklamerer på transaksjonen etterpå, men sjekk at beløpet faktisk er bokført og ikke bare reservert.
Et avvist kort er sjelden et pengeproblem
Historien om Adele er underholdende, men den er også en påminnelse om at et avvist kort sier svært lite om økonomien din. Kortsystemet er bygget for å si nei ved tvil, det gjør det ofte, og forklaringen kommer sjelden i kassen der du står.
Da er forberedelsen viktigere enn selve avvisningen: sjekk regionsperren, grensene og rammen før du reiser, og ha et kort nummer to i lomma. Husk også hva kortet faktisk er — et kredittkort er samtidig et godt betalingsmiddel og et dyrt lån. Bruk det til det første, og betal hele fakturaen når den kommer.
Kort oppsummert
Adele fikk kortet avvist i en H&M i San Jose, og de fleste avvisninger skyldes en sperre eller en grense snarere enn manglende penger. Sjekk regionsperre, disponibel saldo og kredittramme før du reiser.
Ofte stilte spørsmål
Hvorfor ble kortet til Adele avvist?
Det er ikke opplyst hvorfor det skjedde, bare at banken hennes ikke klarte å autorisere betalingen. Samme kort virket på Sephora kort tid etter.
Hva er en regionsperre?
Det er en sperre mot bruk av kortet utenfor Norden, og den er der for å hindre misbruk. Du fjerner den selv i mobilbanken.
Hvor mange ganger kan jeg taste feil PIN-kode?
Det varierer fra bank til bank: SpareBank 1 sperrer bankkortet etter tre feil forsøk, mens DNB oppgir fire forsøk på sitt bankkort.
Hvorfor viser kontoen mindre enn jeg trodde?
Kortkjøp reserveres før de belastes, slik at disponibel saldo går ned med én gang. Bokført saldo oppdateres bare én gang i døgnet.
Hva koster det å ta ut kontanter i utlandet?
Hos SpareBank 1 koster uttak i lokal valuta 0 kroner, men det kommer et valutapåslag på to prosent i tillegg. Uttak i Norge koster 40 kroner pluss ett prosent.
Bør jeg bruke kredittkort eller debetkort på reise?
DNB anbefaler kredittkort i utlandet, fordi du da kan kontrollere transaksjonene før du betaler. Reservasjoner rammer heller ikke brukskontoen din.
Kilder
- sparebank1.no – Kortet mitt virker ikke — lest 01.09.2026
- sparebank1.no – Uttak i utlandet med bankkort — lest 01.09.2026
- sparebank1.no – Kredittkort — lest 01.09.2026
- dnb.no – Hjelp til kort — lest 01.09.2026
- dnb.no – Slik bruker du kort i utlandet — lest 01.09.2026
- cbsnews.com – Adele admits credit card was recently declined — lest 01.09.2026